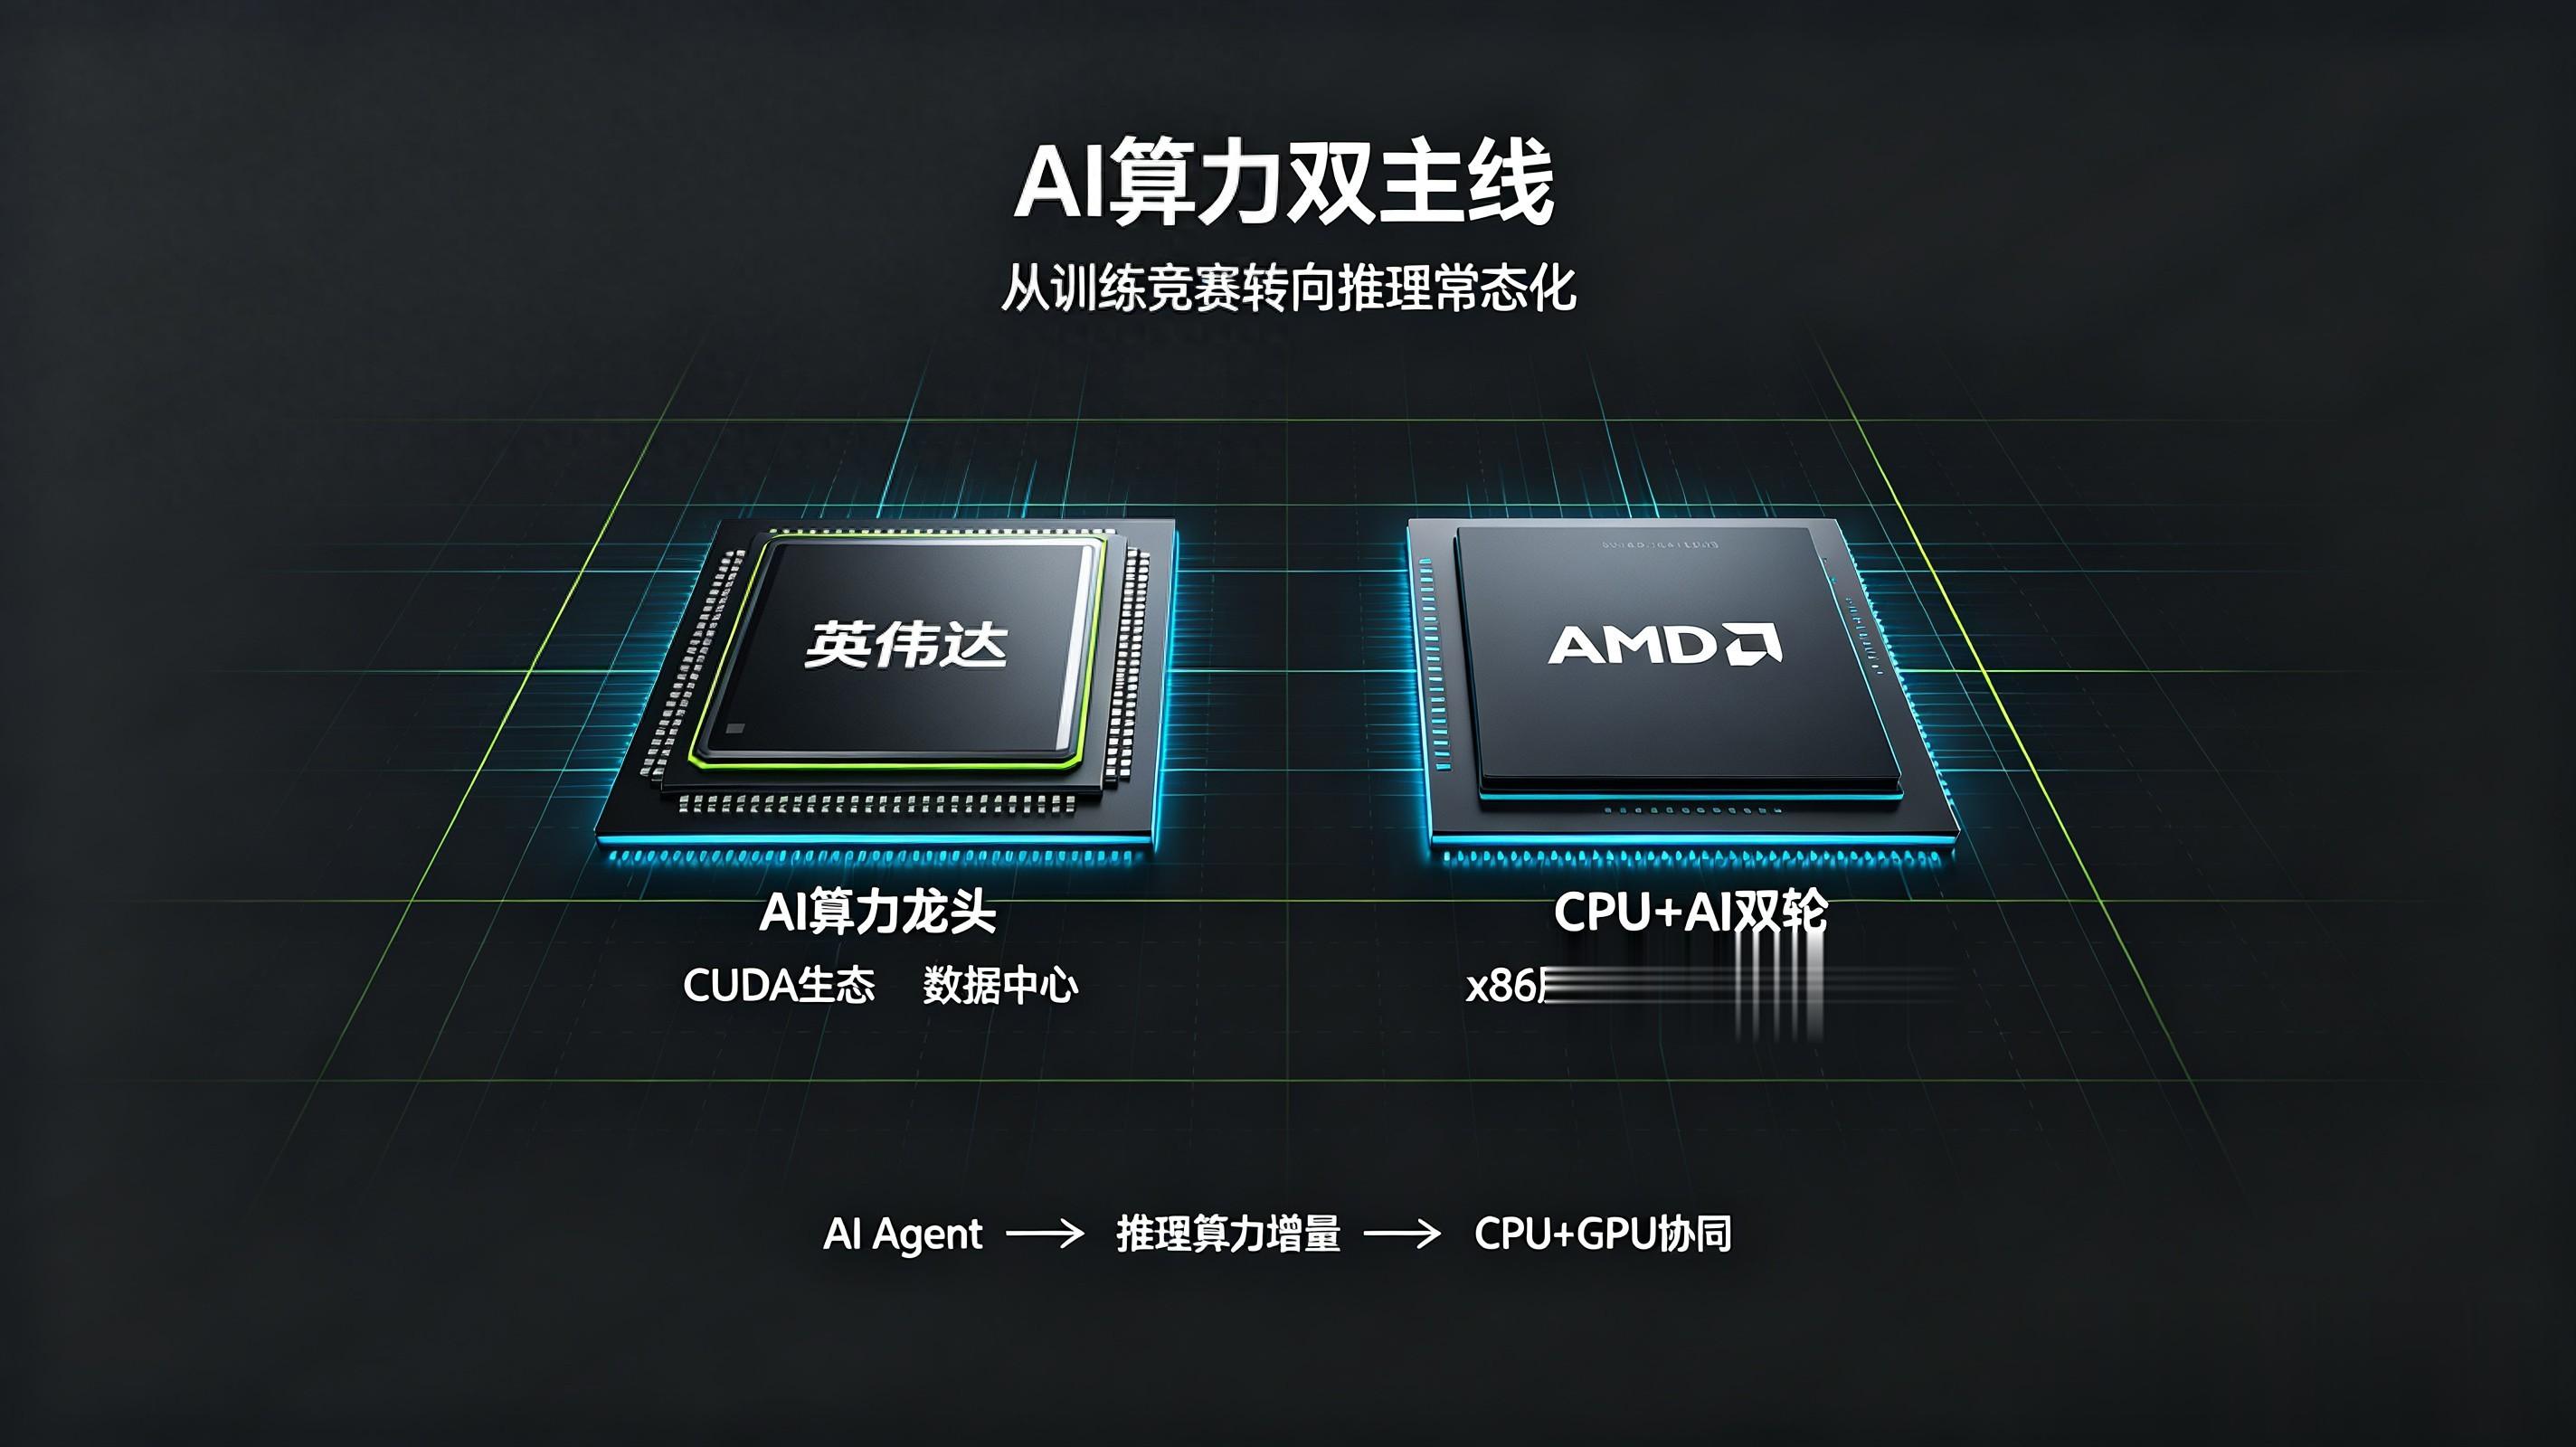
一、英伟达、AMD主营业务对比
英伟达(NVIDIA):AI算力龙头,生态为王
核心壁垒不是硬件本身,是GPU+CUDA软硬件一体生态,迁移成本极高。
- 数据中心(第一大收入与利润来源):H系列、Rubin等AI训练/推理GPU、高速网卡与CUDA软件栈,是全球云厂商、大模型企业算力采购的主流选择。
- 游戏:GeForce独立显卡、DLSS技术,提供稳定现金流基本盘。
- 工业与汽车:专业可视化、Omniverse数字孪生、自动驾驶Orin/Thor平台、机器人算力方案,布局长期第二曲线。
AMD:CPU+AI双轮,高性价比挑战者
优势在于完整的x86硬件矩阵,服务器CPU站稳行业第二,AI GPU快速追赶;短板是软件生态成熟度仍有差距。
- 数据中心(当前增长引擎,营收占比约58%):EPYC(霄龙)服务器CPU持续抢夺英特尔份额;Instinct系列AI GPU硬件竞争力突出,依靠性价比打开落地空间;ROCm生态仍在追赶CUDA。
- 客户端与游戏:锐龙PC/笔记本CPU、Radeon显卡,同时为PS、Xbox提供半定制芯片,稳住消费盘。
- 嵌入式:工业、通信、车载级SoC与FPGA相关业务,属于低波动现金流板块。
一句话区分:英伟达强在AI算力与生态垄断;AMD胜在CPU+AI完整硬件组合、业绩弹性更大。
二、近期股价走势与上涨逻辑
(数据截至2026‑10‑06美盘)
英伟达:确定性溢价,持续刷新新高
- 走势:年初回调后二‑三季度稳步走强,年内约+30%,市值处于历史高位区间;经过持续消化,远期PE回落至相对合理区间,成为机构底仓偏好标的。
- 核心驱动
1. 市场修正“训练需求见顶”的悲观预期,AI Agent带来持续的推理算力增量,云厂商与主权AI项目订单能见度抬升;
2. 财报持续超预期,叠加千亿级股票回购计划,强化长期现金流信心;
3. CUDA生态短期难以被替代,竞品硬件参数接近,但开发者适配、客户大规模验证仍需很长周期;
4. 估值回归合理区间,吸引中长期资金回流。
AMD:后程加速,高弹性补涨
- 走势:8月曾因业绩指引、费用计提出现明显大跌,9月单月大涨约30%,市值突破万亿;整体波动显著高于英伟达。
- 核心驱动
1. 市场形成新共识:AI推理不只耗GPU,还需要大量服务器CPU做调度与并发处理,霄龙CPU长期价值被重新重估;
2. Instinct AI GPU走出概念阶段,在超算、政企、云厂商实现规模化上量,数据中心业务同比翻倍;
3. 管理层释放供需偏紧、持续扩产信号,叠加收购布局AI软件,扭转“只是纯硬件厂”的刻板印象;
4. AI业务基数更低,产业逻辑一旦得到验证,估值修复弹性更大。
三、对应的A股映射(供应链与国产对标)
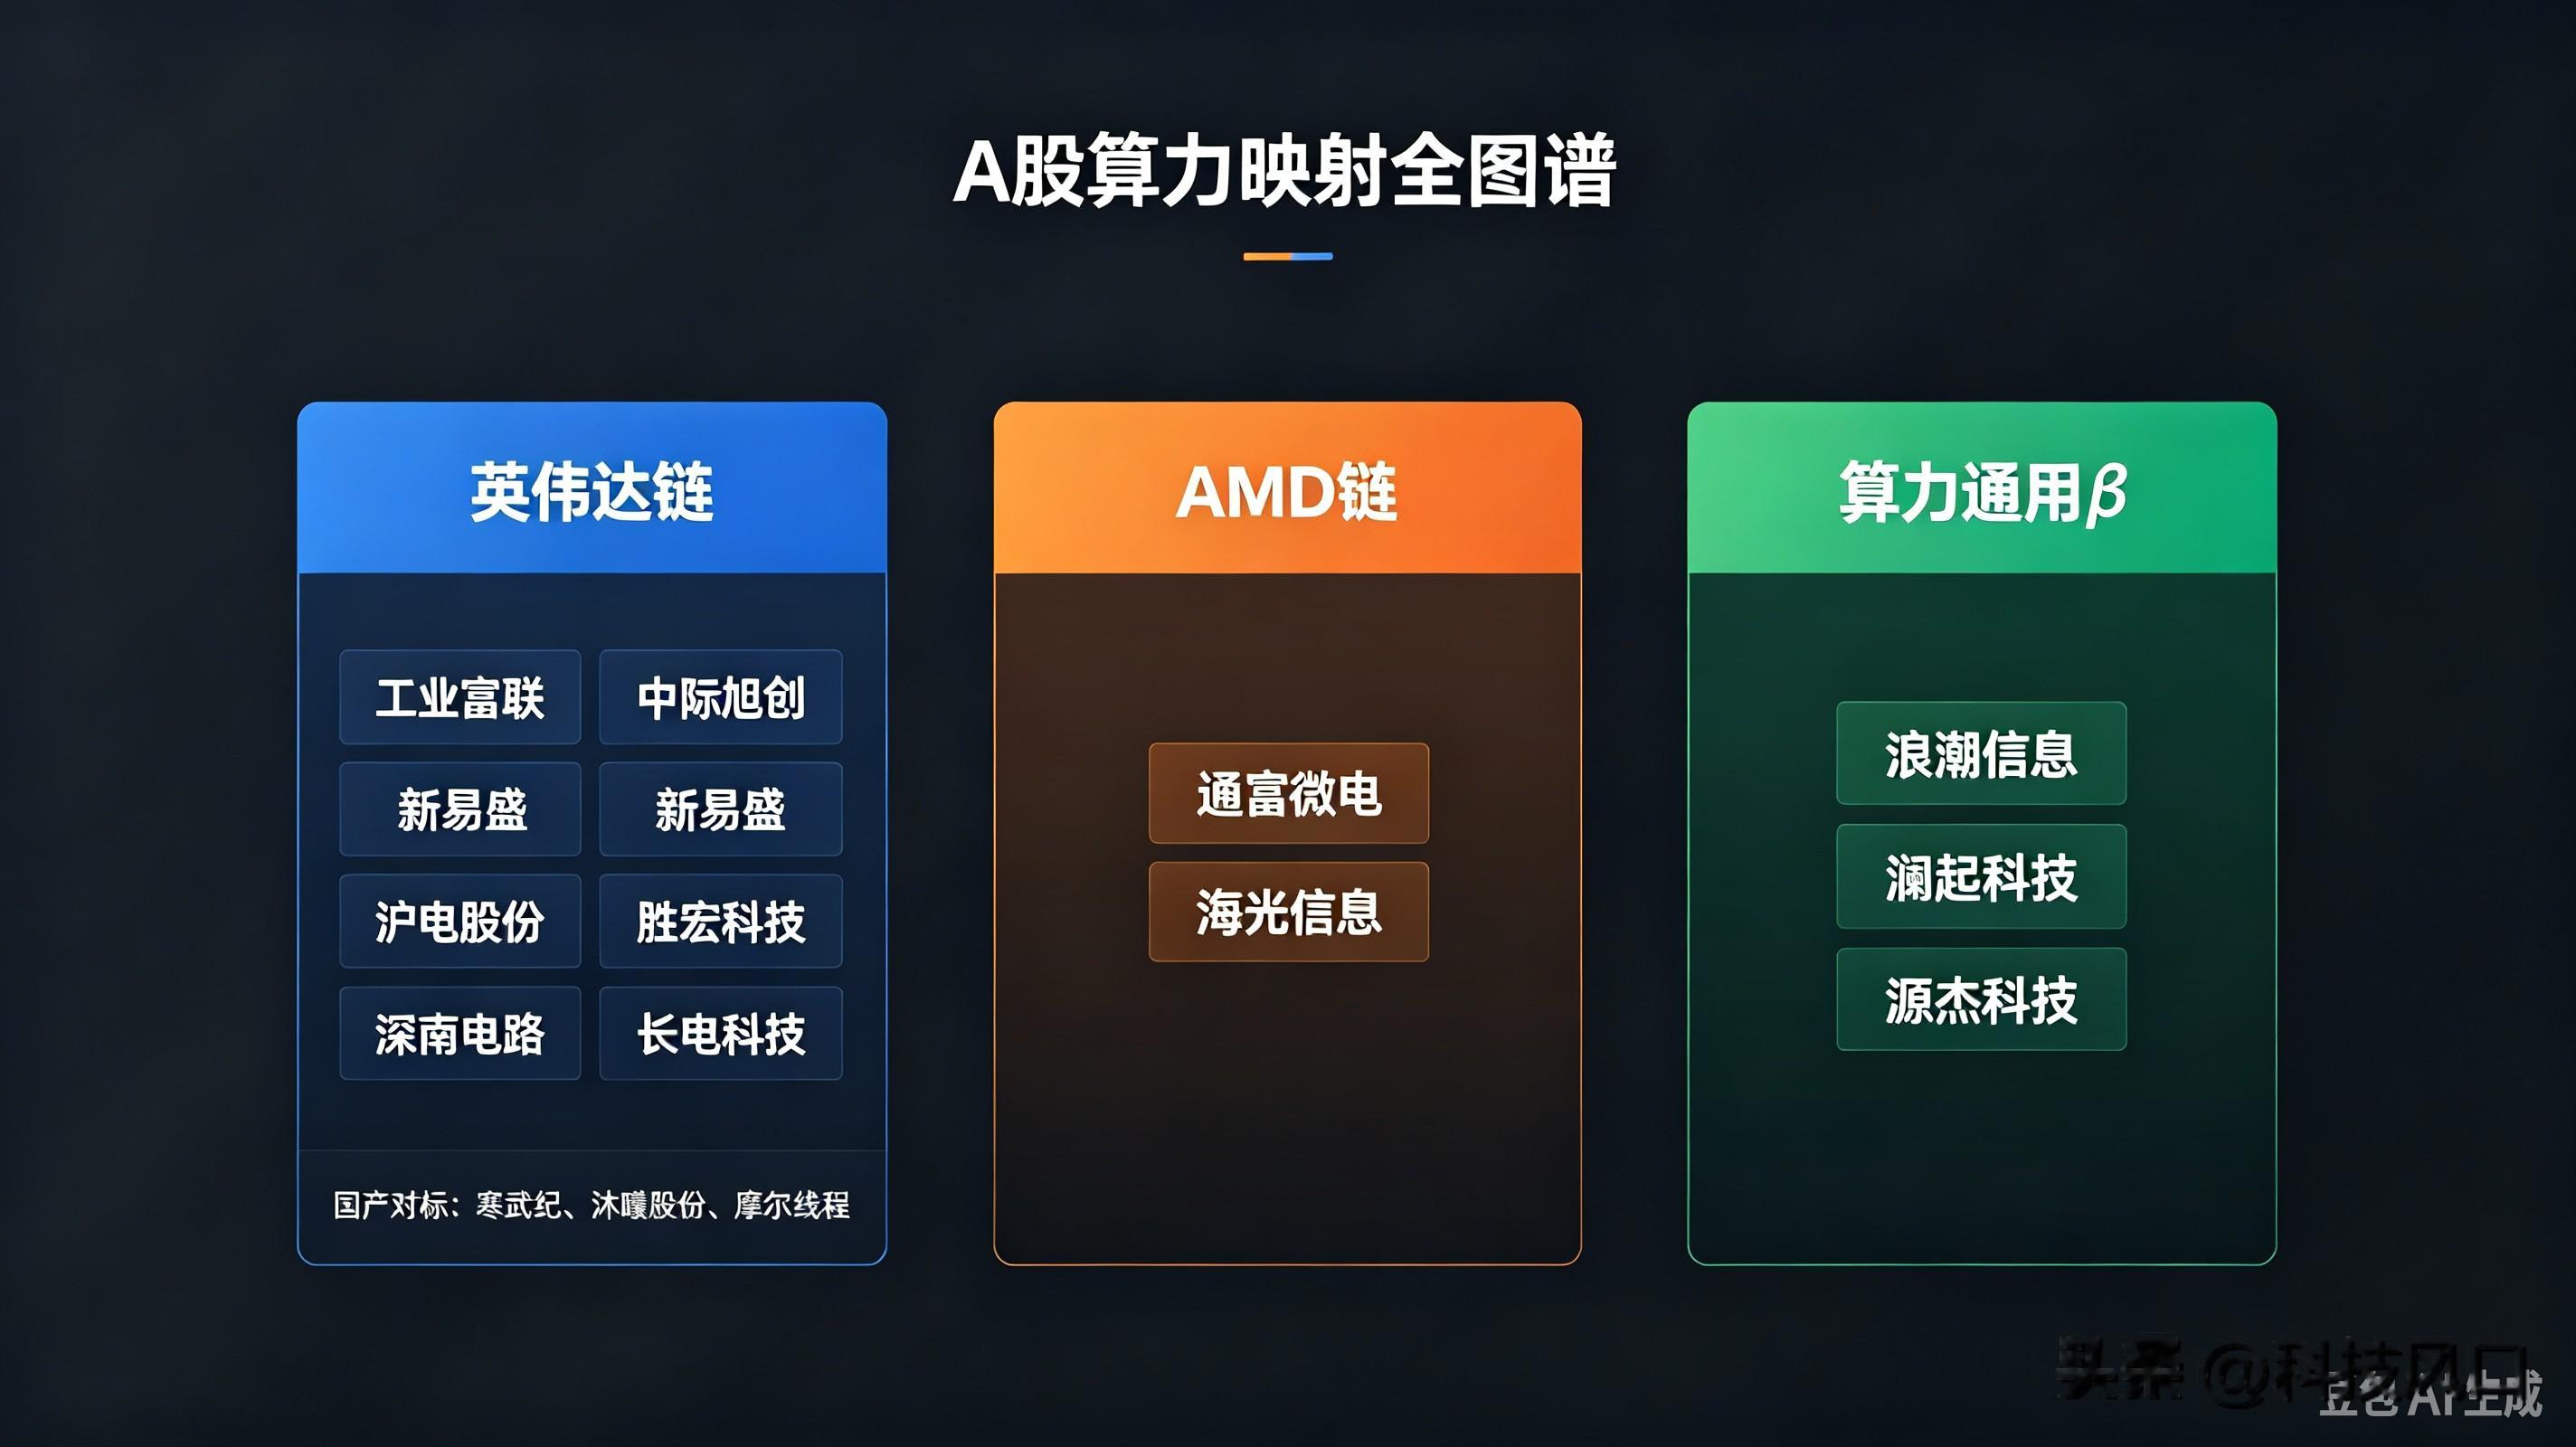
重要前提:国内没有英伟达、AMD的复刻版或子公司;所谓映射只是供应链关联或商业模式对标,不存在必然业绩传导。
▌英伟达映射线
- 深度供应链(直接受益出货量提升)
工业富联:英伟达新一代AI服务器核心ODM;
中际旭创、新易盛:800G‑1.6T高速光模块主力供应商;
胜宏科技、深南电路:AI服务器高速PCB、ABF载板;
长电科技:已通过英伟达先进封装认证。
- 国产技术对标(无供货关系,走自主AI芯片路线)
寒武纪、沐曦股份、摩尔线程:布局通用GPU/AI加速芯片,深耕国内智算场景,尚处于商业化爬坡阶段。
▌AMD映射线
- 深度绑定
通富微电:AMD全球主要高端封测伙伴,承接霄龙CPU、MI系列AI GPU大部分封测订单,客户集中度高,弹性突出。
- 商业模式对标
海光信息:拥有x86永久授权,同时做服务器CPU+DCU AI加速芯片,生态兼容性较强,在金融、运营商落地领先,直接受益本轮AI Agent带来的CPU增量逻辑。
▌算力通用链(同时受益整体算力景气,无专属绑定)
浪潮信息、澜起科技、源杰科技等,属于算力大盘β资产。
#硬科技##算力##pcb##amd##英伟达##先进封装##光模块##光芯片#