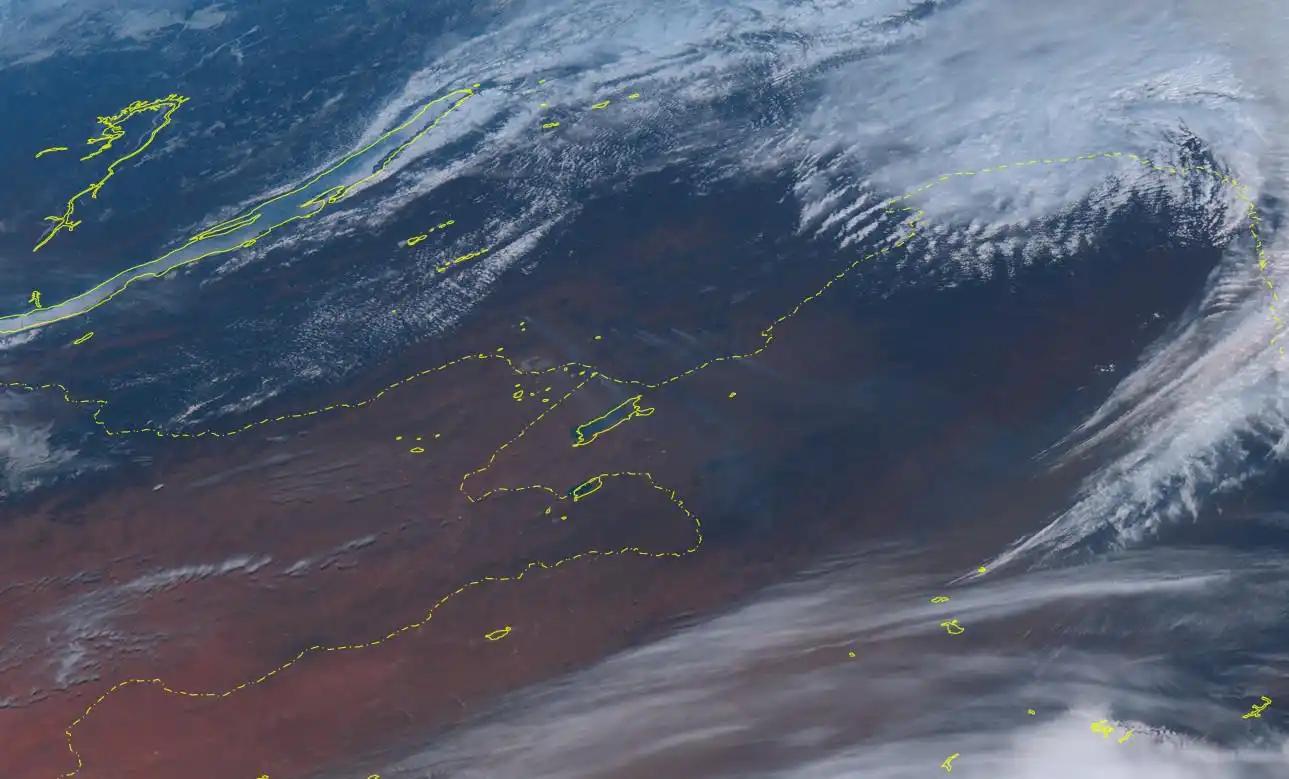
尼诺3.4区海表温度比常年高1.5到2摄氏度以上,7月下旬到8月中旬周平均值最高偏离超过2.5摄氏度。更扎眼的是海洋次表层,部分区域水温比平均高超过8摄氏度。这个热量库,就是它后面继续发力的底气。联合国秘书长古特雷斯也出来说话了,说世界已经进入极端天气的“危险区”。
但今天我不想只聊气象数字。数字已经够吓人了,媒体也都在报。我更想说的是,很多人把它当成一条天气新闻看,刷过去就完了。
可它其实不是一条新闻,它是一次有传导路径的系统性冲击。它会顺着粮食、物流、财政这三条链条往前推,每条链爆发的时间不一样,持续的时间也不一样。最要命的那一下,往往不是现在,而是大家以为“风暴已经过去了”的时候。
海温数据背后的认知盲区
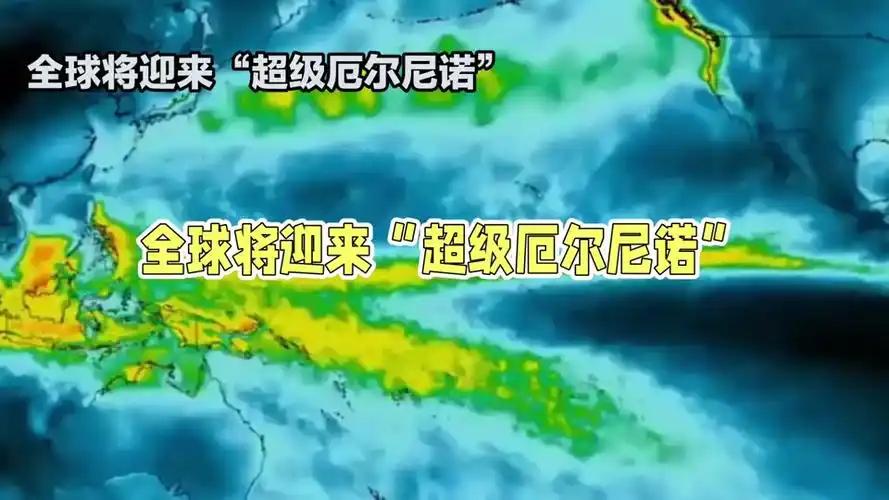
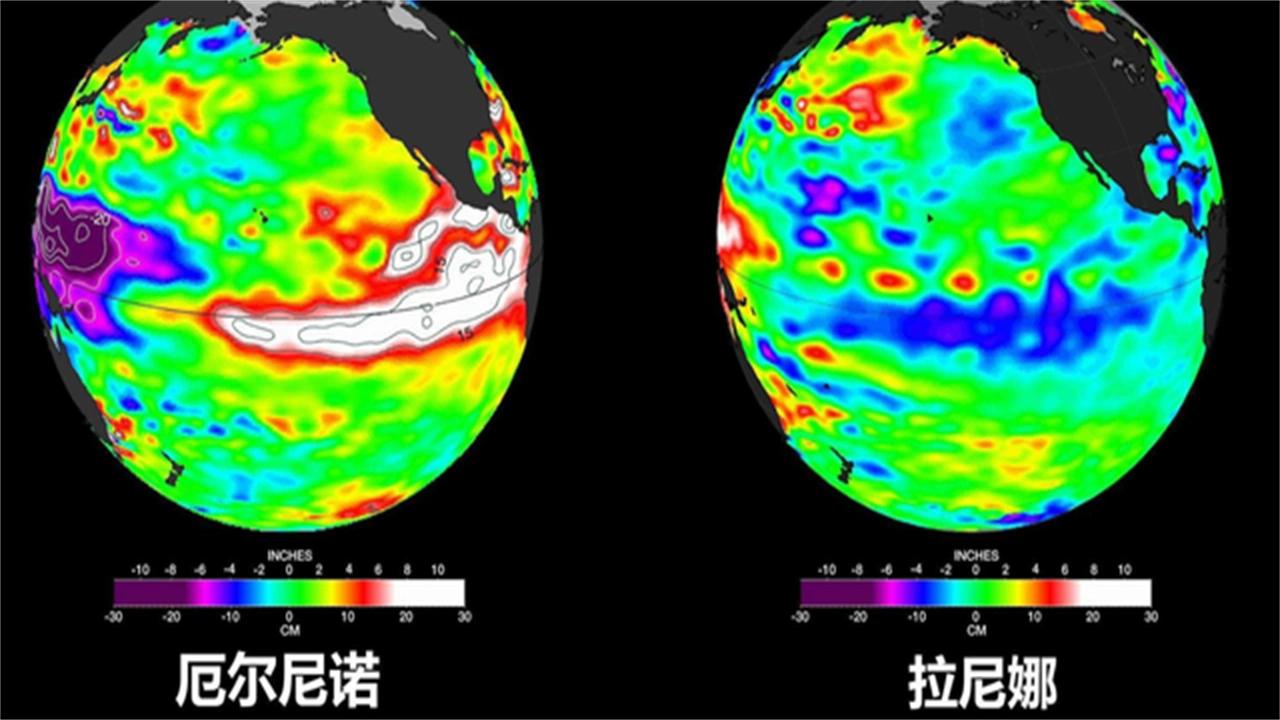
先说说这次厄尔尼诺到底特殊在哪。看强度,核心指标是尼诺3.4区海表温度。今年5月是0.94℃,6月跳到1.55℃。按气象标准,比常年高2℃以上就够得上超强厄尔尼诺。
国家海洋环境预报中心判断,今年秋冬季这个指数可能到2℃到3℃,不排除赶超1997/1998年历史极值。这个已经很猛了。

但我觉得,真正决定后面怎么走的,不是海面那层温度,而是海面以下那层异常超过8℃的暖水团。为什么?因为海表温度受风速、云量这些短期因素影响,说变就变。
可次表层的热量储备是个慢变量,它一旦攒起来,就像锅底一直在烧火,未来几个月会不断往大气里放热。世界气象组织敢把“持续到2027年2月”的概率说得接近百分之百,底气就在这儿。

巴克莱的分析师更直接,说这轮厄尔尼诺峰值可能到3.2℃,比2015到2016年那次超强事件还强约15%。如果真这样,那就不是普通厄尔尼诺,而是可能刷新观测纪录的事件。
当然,气候系统不是算命。欧洲中期天气预报中心提醒过,2017年春天有一次很有名的“预报失败”——所有模型都指向厄尔尼诺,结果最后走向了拉尼娜。
我提这个不是要否定预警,而是想说,哪怕有很小概率变数,各国也没理由不按最坏情况准备。准备成本是可控的,措手不及的代价是灾难性的。
经济冲击不会在新闻热度消退后同步消退
每次厄尔尼诺,最先有反应的往往是期货市场。8月以来,国内橡胶期货累计涨了将近20%,白糖涨了约10%。咖啡期货一个半月暴涨近40%。有机构说,棕榈油、天然橡胶未来18个月可能涨40%,罗布斯塔咖啡涨30%,连铜铝都可能涨20%。
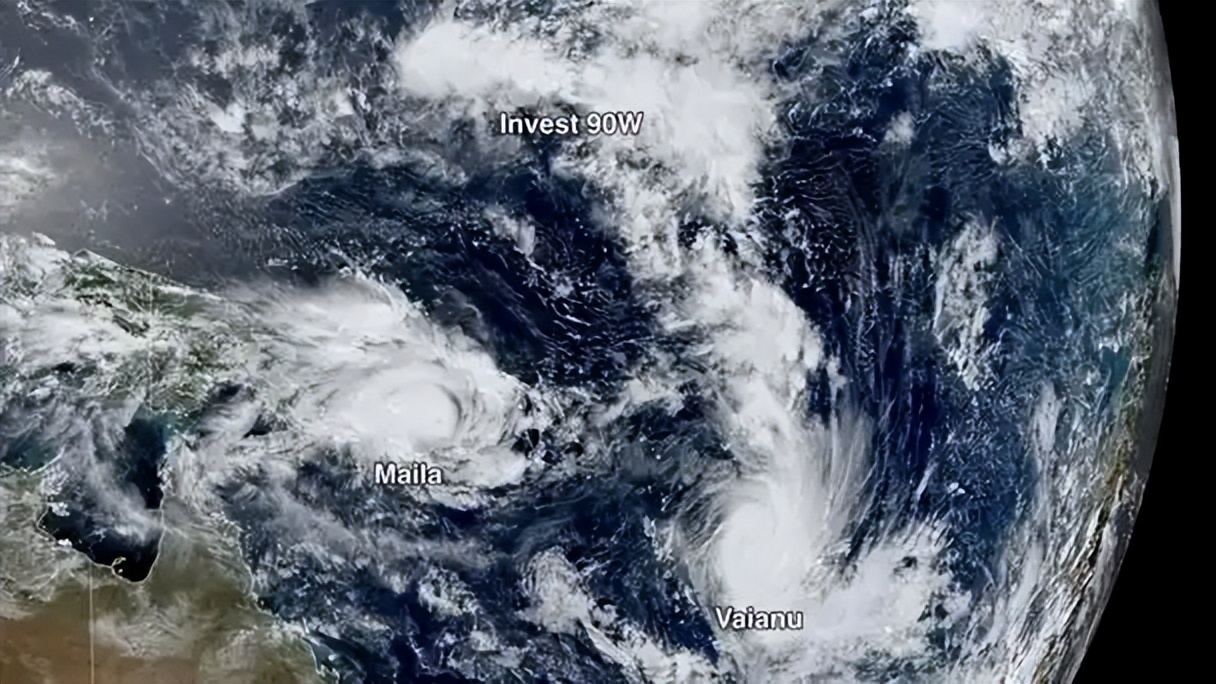
花旗算过一笔大账:一次强厄尔尼诺,五年内全球损失在3万亿到5万亿美元之间,占全球GDP的2.7%到3.2%;如果演变成超级厄尔尼诺,损失可能到7万亿美元,占GDP的6.4%。
这些数字很吓人,但我觉得更值得琢磨的是损失的时间分布。经济学研究早就发现,厄尔尼诺对经济的影响有“投资时滞效应”。
灾害年份GDP下滑只是冰山一角,后面几年因为投资被压缩、基础设施修复被推迟,经济增长的底盘会被一点点啃掉。彼得森国际经济研究所测算过,1997-98年那次厄尔尼诺,当年直接经济损失约6860亿美元,但五年累计损失高达3.1万亿美元,是单年损失的4.5倍。
说白了,灾害年的损失是一回事,灾后“伤口愈合不良”带来的长期拖累是另一回事。可现在的金融市场,几乎只在对灾害年做定价。期货提前炒减产,农产品股票短期拉一波,这些反应都挤在一个窗口里。
真正的问题是,等到2027年下半年新闻热度退了、市场注意力转了,发展中国家因为财政被掏空,没钱修基建;农民因为连续亏损,减少种植面积;保险公司因为赔付压力,收紧承保。这些连锁反应才刚开始。
我认为,这才是厄尔尼诺冲击里最容易被忽视的部分:它不是一下子炸完,而是慢慢释放。每个阶段受害者不同,需要的应对手段也不同,没有一把钥匙能开所有锁。
巴拿马运河与粮仓同时告急
气候灾害对经济的冲击,很少只走一条路。它经常是多条链条同时断,还互相放大。巴拿马运河就是典型例子。这条连接太平洋和大西洋的咽喉要道,运行完全靠人工湖蓄水。
厄尔尼诺导致巴拿马降雨锐减,4月到8月累计降雨量缺口比历史平均低35.8%。运河管理局只能从9月3日起,把每日通行名额从36个削减到34个,9月15日再降到32个,船舶吃水深度也从15.24米降到14.63米。巴拿马政府已经宣布全国进入紧急状态。
更直观的是,9月1日一艘韩国籍船只支付了530万美元优先通行费穿越运河,创下通行费纪录。运河通行受限,全球海运成本就上升。海运成本上升,从南美运往亚洲的大豆、从美国东海岸运往欧洲的谷物,到岸价格都要重新算。与此同时,粮食主产区也在告急。
伦敦证券交易所集团的农业研究团队指出,在所有主粮作物里,小麦面临的气候与供应链脆弱性最大。联合国粮农组织已经把2026年全球谷物产量预测下调了340万吨。
这里有一条很多报道没串起来的逻辑:运河运力下降,抬高的是物流成本;主产区减产,抬高的是供应成本;而印度这样的粮食出口大国,在供应紧张时往往会搞出口管制。印度已经全面禁止食糖出口,还对蒸谷米加征20%出口关税。
高盛研究说,出口禁令对全球价格的推升效果,可能比产量损失本身还大。三个因素叠在一起,受冲击最深的不是欧美消费者,而是那些粮食进口依赖高、又没足够外汇储备对冲涨价的发展中国家。

非洲开发银行已经警告:一次严重厄尔尼诺可能给非洲受灾国家带来100亿到200亿美元经济损失,使重灾国GDP平均下降1到2个百分点。
写到这儿,我想提一个可能不太主流的判断。现在关于厄尔尼诺的讨论,绝大多数都集中在“这次有多强”“会造成多大损失”。
各路机构给出的损失估算从6860亿美元到7万亿美元不等,数字差这么大,本身就说明预测有多不确定。但我觉得,损失的绝对值不是最核心的问题。真正致命的,是灾害冲击和人类应对之间的“时间差”。
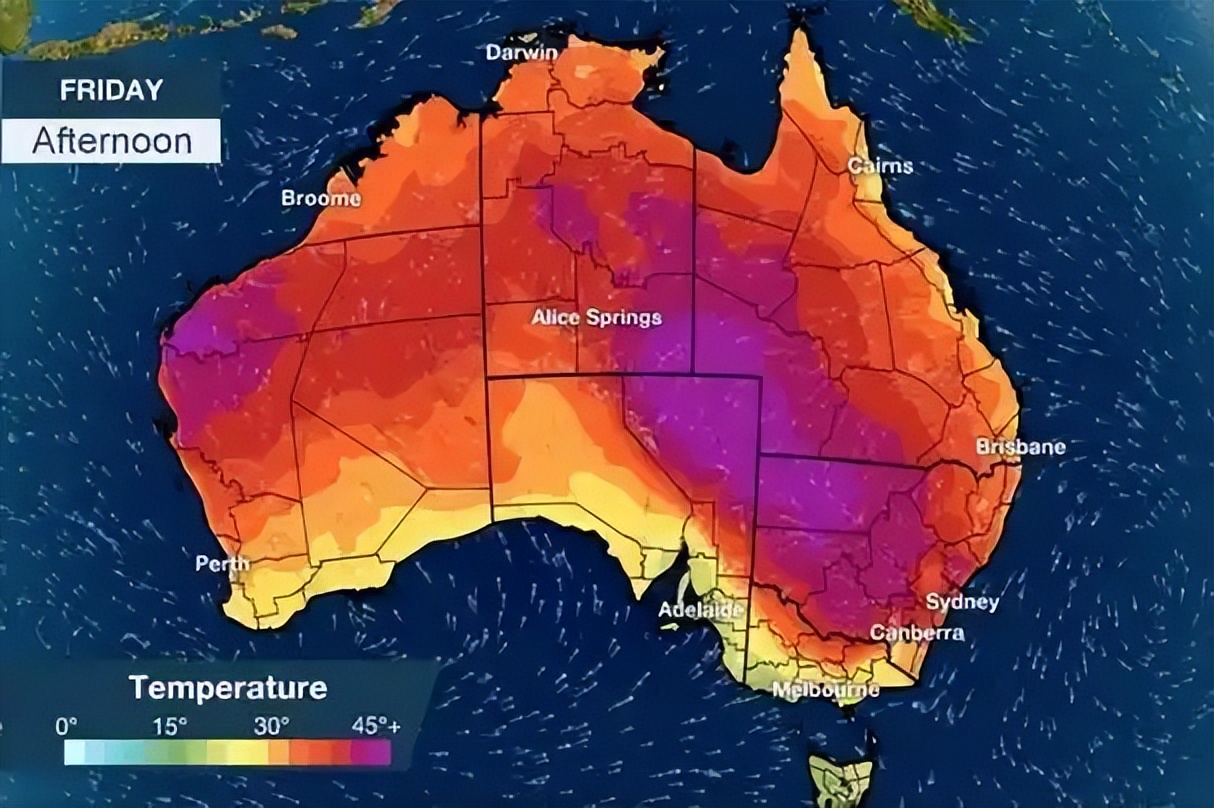
这个时间差体现在两个层面。第一个层面是财政。发展中国家面对气候灾害,几乎没有财政缓冲空间。莫桑比克债务占GDP比重已经约76.9%,毛里求斯和纳米比亚也在70%以上。灾害来了,这些国家不得不增加紧急支出、增加借贷。
可借来的钱要还,还债压力又会挤压下一年的防灾投入。标普全球的分析师说得很实在:厄尔尼诺本身不太可能直接导致主权信用评级下调,但如果政府因此过度支出,公共财政就会显著恶化。问题恰恰在于,面对超强厄尔尼诺,“不过度支出”几乎不可能。
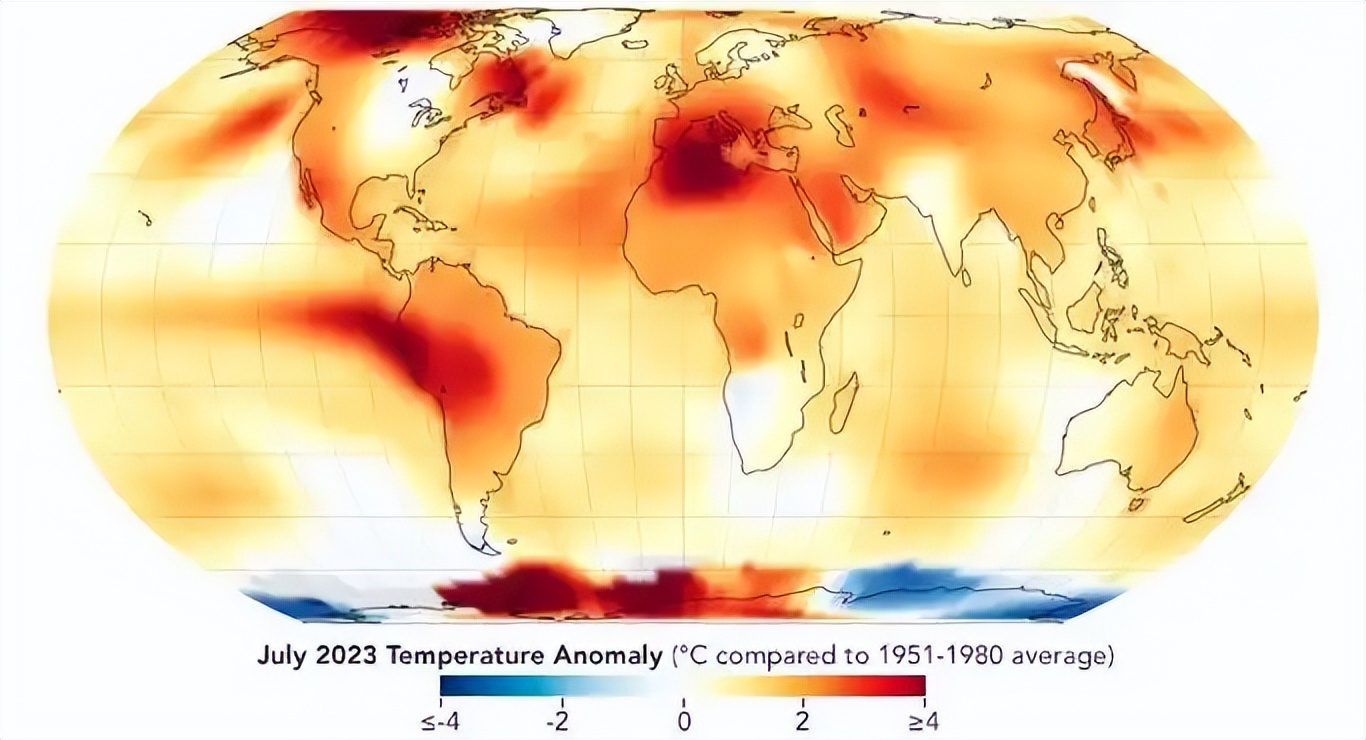
不花钱救灾,人道主义危机马上爆发;花钱救灾,财政进一步恶化,下一次灾害来的时候更脆弱。这就成了死循环。非洲开发银行说得更直白:受损的基础设施和紧急支出会迫使各国增加借贷,给公共财政和银行系统带来额外压力。
第二个层面是保险。2026年上半年全球巨灾保险损失约350亿到470亿美元,处于近五年最低水平。但中国人保的高管已经明确表示,考虑到今年强厄尔尼诺预期,预计2026年大灾损失将超过2025年。
更根本的问题是,传统精算模型建立在历史数据上,而超强厄尔尼诺带来的极端天气正在突破历史数据边界。当“百年一遇”变成“五年一遇”,保险定价逻辑就得重写。
可在重写完成之前,会出现一段“承保真空期”——保险公司不知道该收多少保费才合理,于是要么提高门槛,要么直接退出某些高风险市场。这段真空期里的损失,最终只能由政府和受灾者自己扛。
我认为,这两个层面的时间差叠在一起,才是2026年这场超级厄尔尼诺最危险的后果。气象灾害的直接损失是“快冲击”,几个月内就能看到、能统计、能报道;但财政恶化和保险退缩带来的“慢冲击”,要等到灾害过去一两年后才会全面显现。
到那时候,新闻热度早退了,国际关注也转移了,受灾国家却发现自己的恢复能力已经被上一轮灾害掏空了。
这也是为什么世界气象组织这次启动了50年来最大规模动员,与各国气象和水文部门协同加强预警服务。预警只是第一步。
从预警到行动,从行动到持续投入,中间还隔着巨大的鸿沟。填平这道鸿沟,需要的不是更多气象数据,而是各国在财政安排、保险制度改革和国际援助机制上的实质性调整。
结语
厄尔尼诺不是某一个国家的事。它的冲击波会在全球范围内沿不同路径扩散,在不同时间节点以不同面目出现。如果只盯着眼前的风暴,忽视风暴过后的漫长重建,那才是最昂贵的误判。