一、核心结论:服务器按台招标,接口按条、按通道收AI/通用服务器内存升级三件事:
DDR5主存:RDIMM配RCD、LRDIMM配RCD+DB,新子代6400/7200/8400MT/s迭代,单条接口芯片价值随速率抬升高带宽缓存:MRDIMM配MRCD+MDB,单根接口颗数远高于普通RDIMM,AI训练大上下文、CPU—GPU共享内存都用内存扩展/池化:CXL MXC、PCIe Retimer、SPD+TS温度传感器、PMIC电源管理,配合大容量内存模组降低“内存孤岛”逻辑:整机厂按“每台服务器/整机柜”报价,GPU、HBM、DDR5颗粒、网卡全涨价,但内存接口不按颗粒TB收费,而按“每根模组RCD/MRCD+MDB+SPD+CKD”交付。JEDEC、CPU平台、内存原厂三方认证后替换成本极高,DDR5渗透+AI大内存+MRDIMM放量,接口厂比组装厂更早兑毛利。
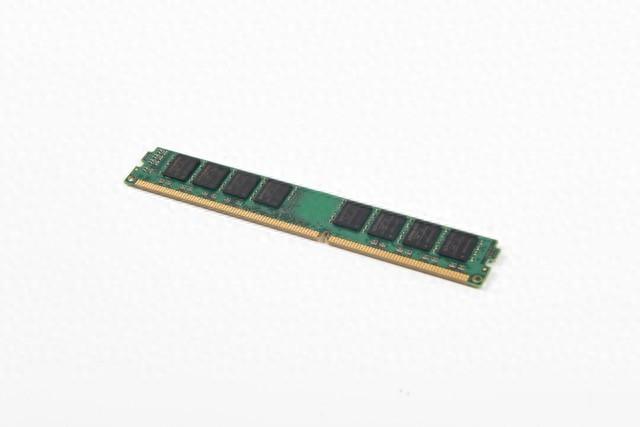
二、BOM拆解:一台8卡AI服务器内存相关钱花哪行业参考(8卡训练机、H100/H200/B200口径混合,非单公司报价):
系统/件
占整机BOM参考
关键芯片
GPU+HBM加速卡
65%—75%
英伟达/海力士/三星/美光,HBM已单独写不展开
系统DDR5/MRDIMM主存
行业拆8卡模型8%—10%;部分通用AI服务器口径3%
RDIMM用RCD,MRDIMM用MRCD+MDB,澜起为主
内存接口配套(RCD/MRCD/MDB/CKD)
含在主存内小比例
普通RDIMM行业估算6—7美元/条,AI MRDIMM行业估算70—100美元/条(第三方模型,非公司报价)
SPD+TS+PMIC模组管理
DDR5每模1颗SPD,MRDIMM加TS;SPD行业ASP由DDR4约2.3美元升至DDR5约4.1美元(行业报告口径)
聚辰SPD、澜起/合作PMIC、温度传感
PCIe Retimer/CXL MXC
高速互联与内存扩展新增
澜起Retimer 5.0/6.0、CXL 3.2 MXC;单颗Retimer行业估40—55美元、MXC 150—200美元(第三方模型,非公司报价)
CPU/主板/PCB/电源/机箱
其余
前面PCB/电源/散热篇已拆,不重复
要点:GPU+HBM吃整机65%—75%后,系统主存是“第二隐形大户”; 但主存颗粒涨价归DRAM厂,接口芯片按认证型号收“协议费”,不受DRAM吨位扩产完全传导。MRDIMM把单根接口颗数从1颗RCD扩大到1 MRCD+多颗MDB,行业资料称单根MRDIMM接口价值可达普通RDIMM十倍级, 实际以客户子代和通道数而定。
三、上游2—3家2026上半年业绩1)澜起科技(688008)——RCD/MRCD/MDB/Retimer/CKD/CXL
2026H1营收33.35亿,同比+26.66%;归母19.97亿,同比+72.33%;扣非13.22亿,同比+21.17%;综合毛利65.31%、同比+4.87pct;Q2营收18.75亿、归母11.50亿。互连类芯片31.11亿、同比+26.4%,互连类毛利69.3%、同比+4.95pct;第三/第四子代RCD合计出货占比破50%,第五子代规模出货;MRCD/MDB+PCIe Retimer+CKD+CXL MXC四款新品合计5.38亿、同比+80.7%。津逮2.20亿、同比+31.2%;PCIe Retimer出货显著增长,PCIe Switch年内工程样片;CXL 3.2 MXC 7月试产并导入三星、SK海力士下一代CXL产品。壁垒:JEDEC参与、CPU—内存—服务器三方认证、无晶圆设计+高端SerDes;弱点是归母高增含投资收益/公允价值6.82亿, 扣非+21%低于营收+26%,且韩国反垄断调查、汇率会带来波动。2)聚辰股份(688123)——DDR5 SPD/TS、EEPROM、VPD、NOR
2026H1营收6.02亿,同比+4.71%;归母5.25亿,同比+156.07%(含持有盛合晶微股权公允价值变动约4.71亿);扣非0.9347亿,同比-47.30%;Q2营收3.22亿、环比+14.98%,综合毛利较Q1+4.79pct。SPD:二季随CPU与内存模组回暖,DDR5 SPD出货环比快增;SOCAMM2/LPCAMM2每模1颗SPD,公司配套新一代eSSD与CXL内存模组VPD并通过目标客户认证。其他:汽车工控EEPROM收入占比提升,全球前20大汽车客户中16家导入,AEC-Q100全系列;NOR 512Kb—128Mb工规、NFC电子价签/充电宝新国标;研发1.29亿、占营收21.44%。壁垒:SPD是DDR5强制配件、I3C+温度传感器+PMIC联动,全球稳定供货方少; 弱点是H1扣非下滑,PC/手机受存储涨价需求承压,利润弹性很大程度靠公允价值而非纯经营。3)方向型补充:CXL/Retimer配套(不列A股硬中报)
澜起已覆盖CXL MXC与PCIe Retimer;海外Astera Labs做PCIe/CXL连接、瑞萨接Rambus SPD业务、博通/Marvell做CXL交换IP。A股纯CXL控制器中报未在本轮硬核验,不列营收净利,仅作“内存池化第二波”观察。若写电源侧PMIC,可看圣邦/杰华特/晶丰明源多相电源,但属AI服务器电源延伸,不替代内存接口主角。

四、整机厂反例:大内存越堆,组装毛利越薄工业富联2026H1营收5578.61亿、综合毛利7.15%,AI机柜出货同比约3.2倍但整体仍代工属性; 浪潮H1服务器及部件780.62亿、服务器毛利率8.73%、综合毛利8.75%,归母高增但经营现金流-74.93亿、备货占款; 紫光H1 ICT基础设施509.27亿、毛利15.28%、综合13.41%,AI服务器放量但大客户年降拖毛利。对比:澜起综合65.3%、互连69.3%,聚辰SPD随DDR5放量且Q2毛利修复;整机按台摊GPU/HBM/DDR5涨价,接口按“子代+通道数”提价。AI集群从512GB/1TB主存走到数TB、MRDIMM+CXL扩展,接口芯片颗数增幅远大于整机厂净利增幅。结论:服务器品牌越卷互联网大客户、整机柜越标准化,组装毛利越靠近7%—10%;内存接口因认证壁垒和新子代,毛利维持60%+,SPD虽小但DDR5强制、MRDIMM/ C XL新增TS/VPD。五、三层分化层
代表
中报兑现
毛利/壁垒
定位
内存接口/高速互连
澜起(RCD/MRCD/Retimer/CKD/CXL)
互连31.11亿、新品5.38亿+80.7%
综合65.3%、互连69.3%
新子代+MRDIMM弹性最大
SPD/EEPROM/TS/VPD
聚辰、瑞萨SPD部分
聚辰营收6.02亿、Q2 SPD环比修复
SPD强制、车规EEPROM高壁垒
小单价、DDR5+CXL双增量
整机/ODM/品牌
工业富联、浪潮、紫光、超聚变
营收大、毛利7%—15%
组装/集成/备货占款
买单方,GPU/HBM涨价先承压
判断:2026—2027 DDR5第三/第四子代在通用服务器替代、MRDIMM进AI训练机、CXL 3.x内存扩展从样机转试点;2028若单柜主存数TB、KV cache走CXL池化,RCD+MRCD靠子代、SPD+TS靠模组强制、MXC靠池化三者复购。整机价格战越凶,接口“按协议收钱”越抗跌。

六、2028年选择题若AI单机柜主存从1—2TB提至数TB、MRDIMM成训练标配、CXL内存池化大规模落地,哪类上游先出长线护城河?
A. DDR5新子代RCD+MRCD/MDB(澜起类,卖“速率与通道”,通用服务器+AI大内存双曲线,毛利60%+)B. SPD+TS+VPD配套(聚辰类,卖“模组身份与温控”,DDR5强制+MRDIMM/CXL新增传感器,小单价高认证)C. CXL MXC/PCIe Retimer交换(澜起/方向型,卖“内存池化与低延迟”,KV cache与CPU—GPU共享内存弹性最大但放量最晚)数据:澜起2026中报/上交所评估/中证网 ;聚辰2026中报/财联社/证券时报 ;AI服务器BOM引行业拆稿 ;工业富联/浪潮/紫光H1反例引腾讯财务/证券时报/头条汇总 。仅作产业梳理,不构成投资建议。