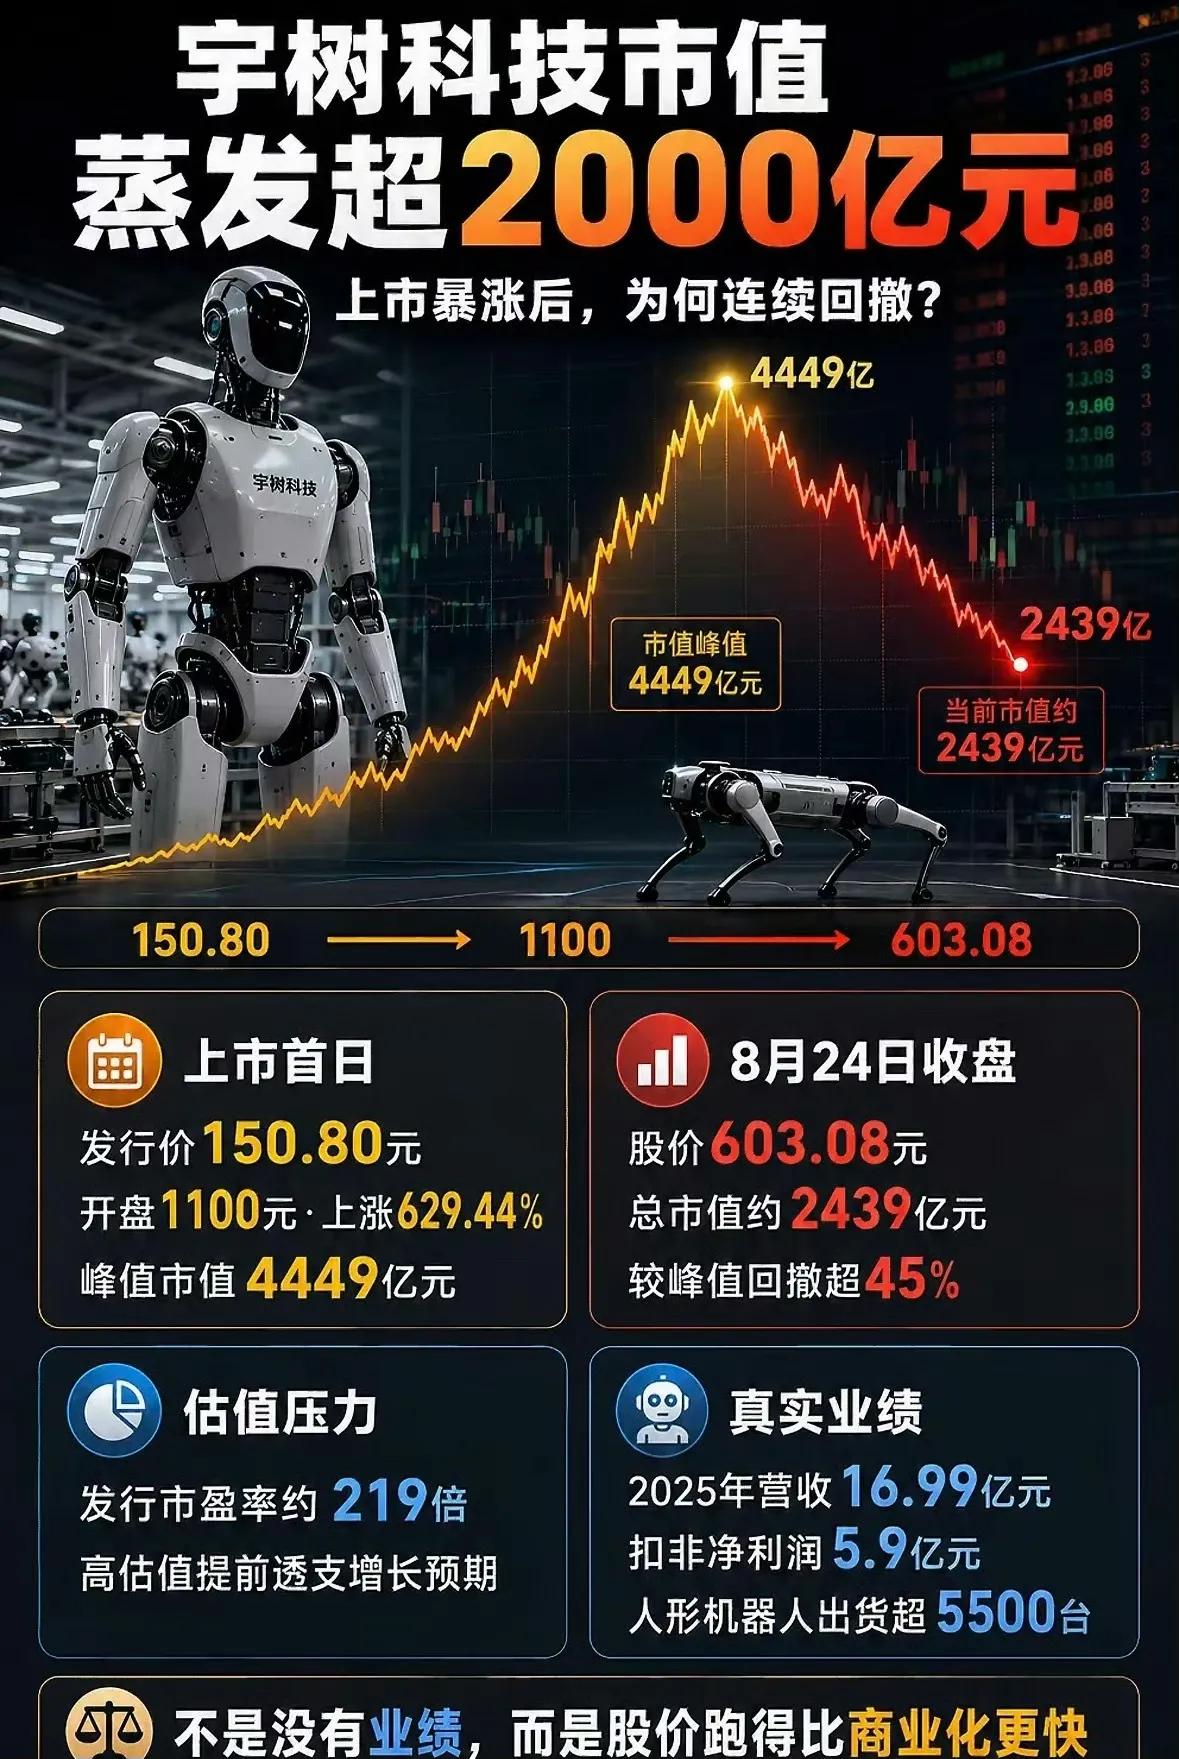
8月19日宇树科技登陆科创板的时候,所有人都以为要见证历史:发行价150.8元/股,开盘直接冲到1100元,涨幅629%,市值一度站上4449亿,登顶全球人形机器人企业市值第一,打新中签的投资者单签最高浮盈47万,全网都在喊“人形机器人时代来了”。
结果狂欢只持续了不到一天。
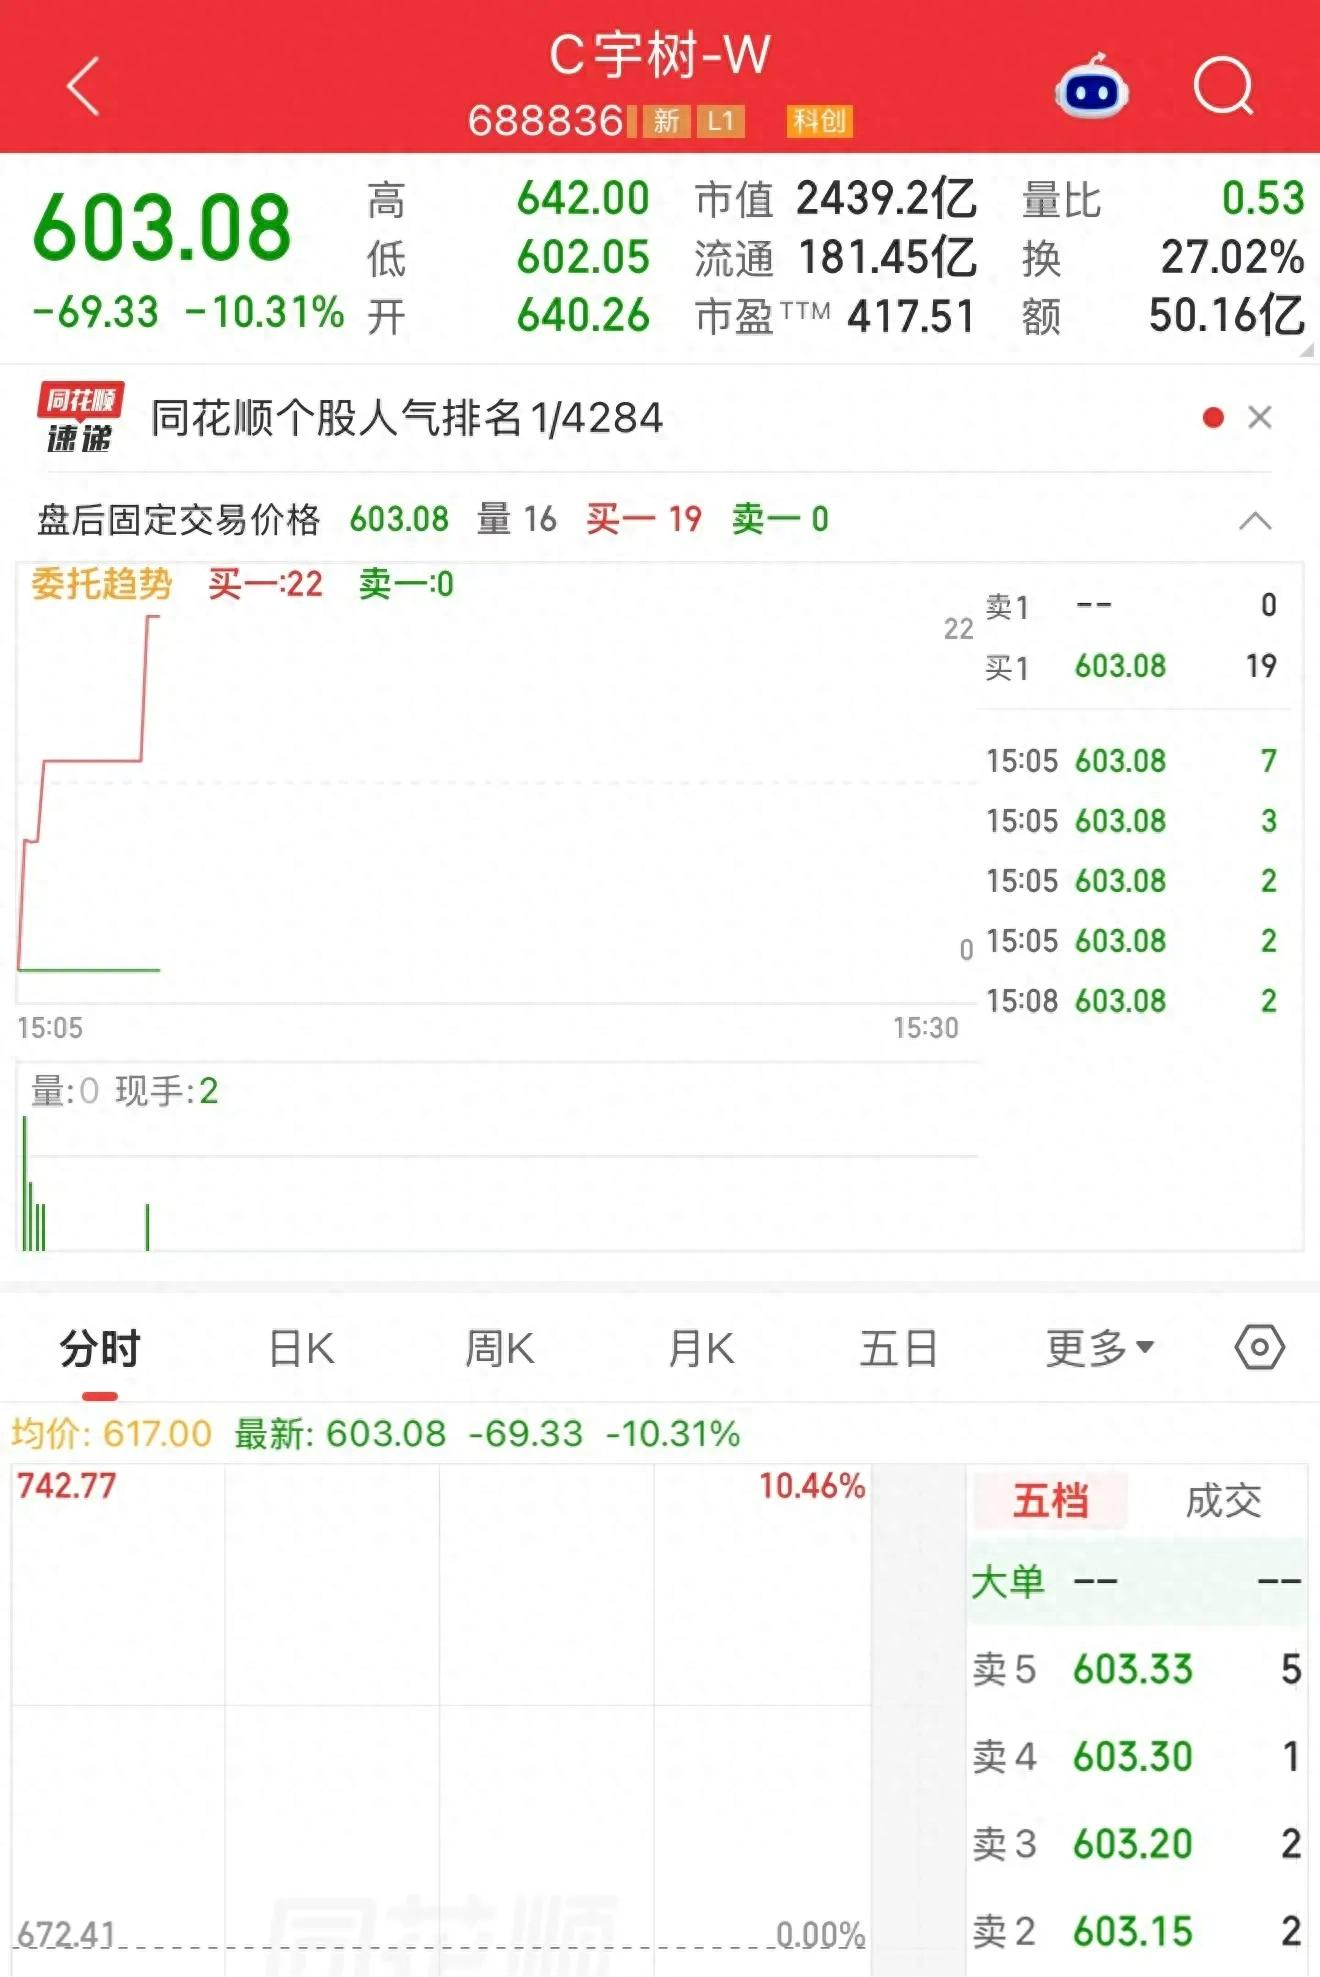
之后4个交易日,宇树科技股价一路向下:8月20日跌18.7%,8月21日跌2.12%,8月24日再跌10.31%,收盘价定格在603.08元,总市值只剩2439亿元,短短4天蒸发超过2000亿,不仅从全球人形机器人市值第一的宝座上跌了下来,被美国Figure AI以390亿美元估值反超,就连上市首日追高的投资者,浮亏也已经超过45%。
从万众瞩目到市值腰斩,宇树科技到底发生了什么?
上市即巅峰,4天跌去2000亿的始末
宇树科技是A股第一家以人形机器人和四足机器人为核心业务的上市公司,顶着“人形机器人第一股”的光环,发行价对应的发行市值就有610亿,结果开盘直接被资金炒到4449亿,几分钟就涨了6倍多。
但泡沫来得快破得也快。上市首日换手率就达到85.28%,231亿的成交额,明眼人都能看出来是打新资金在集中兑现收益——毕竟流通盘只占总股本的7.44%,筹码高度集中,稍微有资金出逃就会引发踩踏。
之后连续4个交易日,股价一路向下,市值从4449亿缩水到2439亿,蒸发了2010亿,相当于跌没了两个长城汽车的总市值。
大跌的四个核心原因
第一,估值泡沫大到离谱。
宇树科技发行市盈率就已经达到219倍,而它所属的通用设备制造业,最近一个月平均静态市盈率只有38.56倍,发行价就已经是行业均值的近6倍。上市首日股价冲到1100元的时候,动态市盈率一度突破800倍,截至8月24日收盘,市盈率仍然高达445倍,还是行业均值的11倍还多。
更夸张的是,保荐机构中信证券给出的6-12个月合理市值区间是506亿-559亿元,宇树开盘的4449亿市值,相当于自家承销商定价的8倍,泡沫大到连自己人都看不下去。
第二,商业化落地拉胯,增收不增利。
很多人以为宇树的机器人已经卖进工厂大规模替代人工了,实际上2025年前三季度,宇树人形机器人的收入里,73.6%都来自高校、科研院所的采购,真正进入工业场景的收入只有1570万元,占比不到3%。
2026年上半年宇树营收11.52亿元,同比增长48.54%,但扣非净利润同比下降19.34%,一季度扣非净利润更是同比下滑52.55%,典型的增收不增利,研发投入和扩产成本大幅增加,规模化商业回报还没兑现。
第三,创始人亲自给高估值泼冷水。
8月20日,宇树创始人王兴兴在世界机器人大会上公开表示,目前机器人进工厂的效率还是不够高,泛化能力也不行,固定场景下任务成功率接近100%,一旦换个环境、换个物品成功率就断崖式下跌,想要实现“放到陌生环境里靠语音指令就能完成80%日常任务”,最快还要2-3年,慢的话要5-10年。
资本市场最怕的不是坏消息,而是发现自己炒的故事,兑现时间比想象中久得多,这番表态直接被市场视为对高估值的“主动降温”,成为股价下跌的重要催化剂。
第四,AI板块整体降温,踩中了市场回调的风口。
2026年上半年A股AI板块被炒得火热,5月中际旭创股价突破千元,沪指一度站上4200点,但7月以来风向骤变,半导体指数从高点回撤30%,兆易创新跌了45%,整个科技板块的拥挤交易开始出清,资金从高位科技股往外跑,宇树作为高估值的科技新股,自然成了资金出逃的重灾区。
445倍市盈率,到底合不合理?现在市场对宇树的争议很大,有人说445倍市盈率就是泡沫,也有人觉得它是稀缺标的,估值就该高。
先看支撑高估值的点:宇树是A股唯一纯正的人形机器人标的,稀缺性拉满;2025年人形机器人出货5500台,全球市占率32.4%排第一,四足机器人市占率超60%,已经是全球少数实现规模化盈利的人形机器人整机企业,2025年毛利率超过60%,核心零部件自研率超90%,相比之下,Figure AI出货才150台,还没实现盈利,估值就已经到了390亿美元。
再看问题:宇树的增速已经在放缓,2025年营收增速还有332%,2026年上半年就降到48%,扣非净利润还在下滑;现在的收入主要靠科研教育场景,这类订单不稳定,工业场景还没跑通,未来要是特斯拉Optimus、国内的智元机器人等竞品发起价格战,60%的毛利率能不能保住都不好说;而且上市12个月后,超35%的股份就要解禁,涉及市值近150亿,到时候又是一波抛压。
最后说句实在话宇树科技的大跌,不是它突然变差了,而是上市首日的价格炒得太高、跑得太快,透支了未来好几年的增长预期。
现在人形机器人的估值逻辑已经变了,以前是炒硬件、炒概念、炒竞技表演的噱头,现在市场要看的是真实的商业化落地能力,能不能真的把机器人卖进工厂,替代人工创造效益。
宇树的技术实力确实是国内顶尖的,但445倍的市盈率,需要它未来几年的业绩以远超行业平均的速度增长才能消化,要是商业化落地的进度跟不上,这个估值只会越来越撑不住。
至于后续股价怎么走,就要看它什么时候能拿出工业场景大规模落地的订单了。