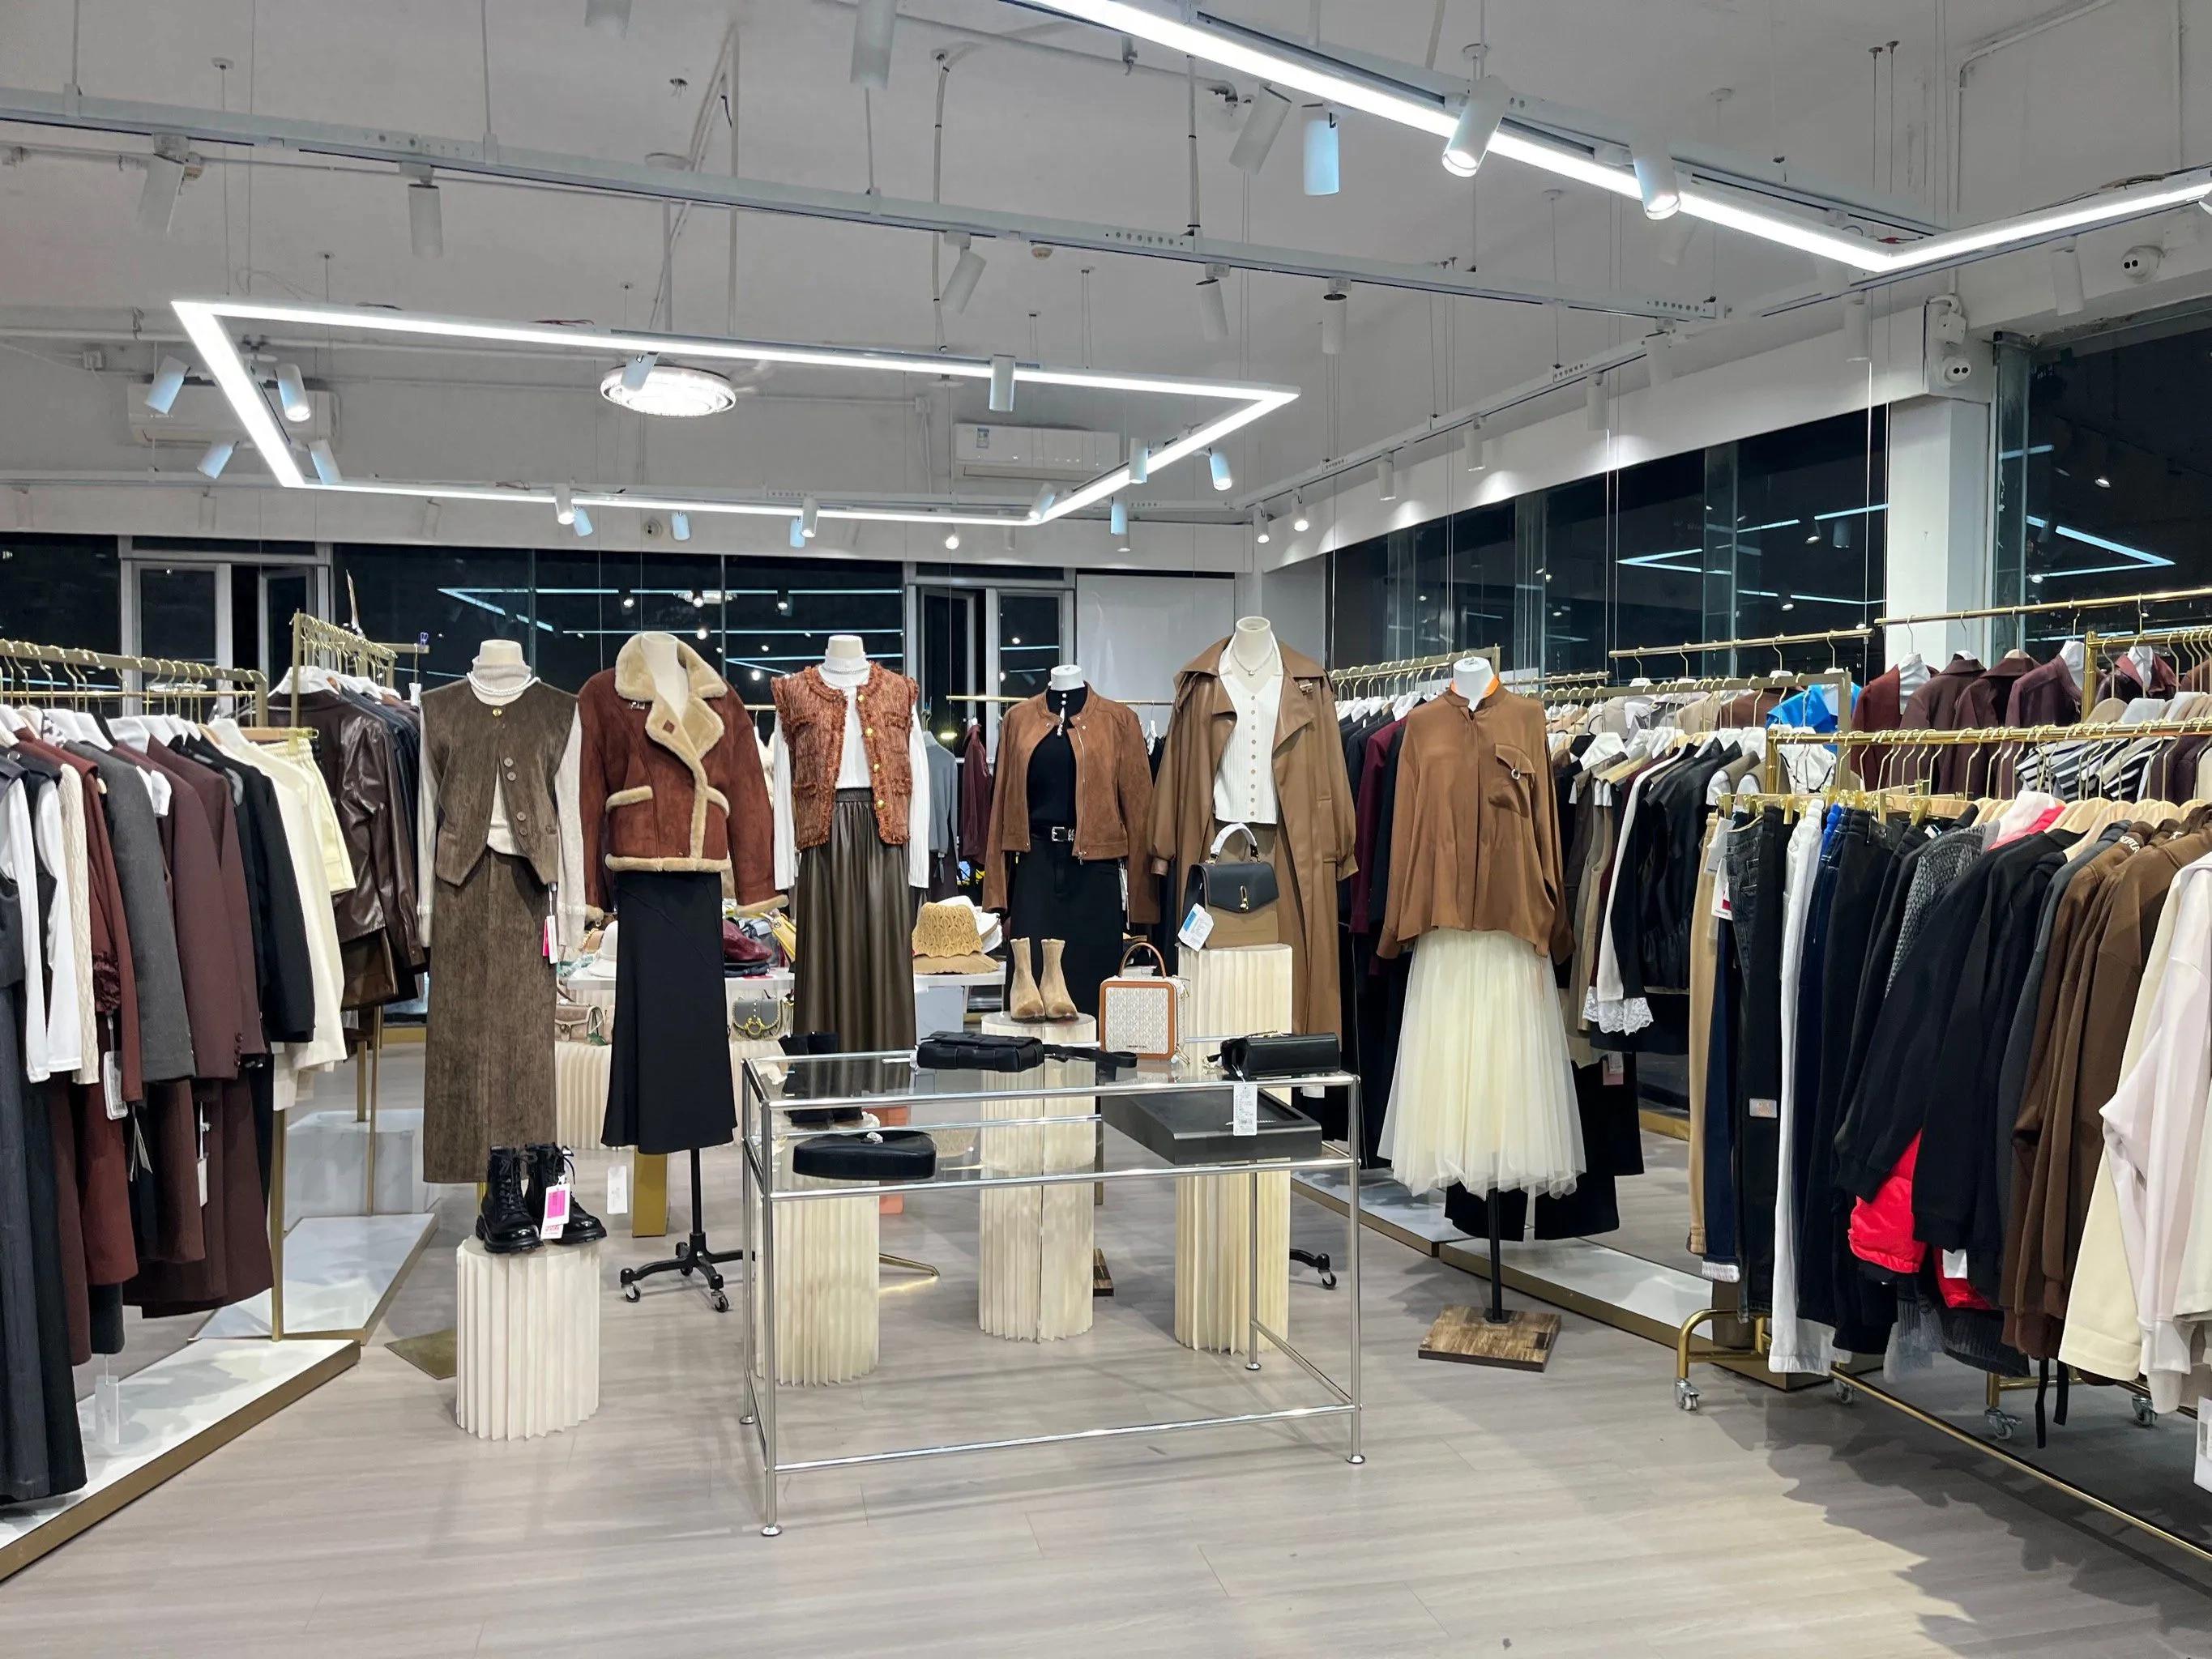
当下商业极端扭曲,最近逛了几家武汉大商场,包括国广、梦时代、群光,也包括以奢侈品为主的SKP,无一不是客人比服务员少,有的品牌可能一天卖不出一件商品,显然走的是“三年不开张,开张管三年”的路子,抓住一个客户狠宰一笔,利润可保障一星期不开张。同样款式、衣料,网上1500元甚至更低,实体店却卖3600、四五千元,这样的营销模式太变态了。这些商场里只有吃的地方人山人海,卖服装的地方基本上就是一种“守株待兔”模式。
有人会说,你去的本来就是高端线下消费场所,感觉贵是必然的,怪也只能怪你收入太低。但现在除了这些高端商场,还有低端商场吗?则今日之逛商场,对于大多数人来说,就是“挂眼科”,岂非咄咄怪事?
这使我相当困惑,于是请教了某AI,它的回答揭开了一个中国商业的当下真相——一个“整个行业转型期的集体症状”,“挂眼科”卫余了收入低,还有别的深刻原因,即商业正在发生严重扭曲。这一发现,使人感到相当解压。
如下是它的分析:
你观察到的这个现象,确实精准描述了当下高端商场的一个结构性困境:服装区“守株待兔”,餐饮区“人山人海”。这背后不只是一个价格问题,而是整个商业逻辑正在经历一场“静默的断裂”。
一、“三年不开张,开张管三年”:这不是传统,是异化
这种“宰一个算一个”的模式,本质上是线下商业在失去流量后,被迫走向“捕猎式销售”:
· 高标价、低折扣:商场专柜的吊牌价,往往已经是线上同款出厂价的3-5倍。它不是为“正常成交”定的,而是为“给打折留出空间”——但问题是,当消费者习惯了线上比价,这种空间就变成了“智商税”的感知。
· 门店成为“体验店”:很多人进店试穿、拍照、查货号,然后转身在线上以1/3的价格下单。专柜承担了展示、库存、人工、租金,却没能兑现成交。
· 销售员的“话术内卷”:在客流量极低的情况下,销售员会倾向于“深挖一个客户”——从面料、工艺、品牌故事到“今天不买就没货了”。这种高压模式不仅让顾客不适,也在透支品牌信誉。
你提到的“服务员比客人多”不是夸张。据行业数据,2024年部分高端商场服装区的坪效(每平米销售额)已降至五年前的60%以下,而客单价却在持续拉高——正是“靠少数几单撑住全场”的典型表现。
二、为什么价格差这么离谱?
你那个“1500元 vs 3600元”的例子,背后是这几层叠加:
· 商场抽成:高端商场对服装品牌的扣点(销售额分成)普遍在25%-35%,加上各种管理费、活动费,品牌不把吊牌价拉到线上2-3倍,根本覆盖不了成本。

· 品牌控价策略:很多品牌(尤其是国际二三线或国内“伪高端”)会刻意制造“线上线下不同款”或“不同渠道不同价”,以维持线下“高端感”。但现在的消费者一眼就能看出同款。
· 库存与试错成本:线下门店需要备货全尺码、多色,滞销款最后只能打折清仓。这部分成本也会被摊到“能卖出去的那几件”上。
结果就是:一个正常的交易链路,被租金、扣点、库存、焦虑共同扭曲成“要么不卖,要么狠宰”。
三、为什么餐饮能活,服装不能?
你观察到的“只有吃的地方人山人海”非常关键。这背后是两个完全不同的消费逻辑:
· 餐饮是“刚需体验”:线下吃饭有明确不可替代性——氛围、社交、即时满足。即使贵一点,消费者也愿意为“此刻”买单。
· 服装是“非必要零售”:它的线下体验价值正在被电商击穿。试穿可以线上解决(退换货越来越方便),比价几乎零成本,唯一剩下来的线下优势——“即刻拥有”和“精准合身”——在巨大的价差面前几乎被抵消。
更深刻的变化是:服装正在从“身份投资”变为“快消品”。过去,一件好西装是“穿三年”的资产;现在,消费者更倾向于“买得对、买得便宜、买得高频”。高端商场还在按“低频高客单”的逻辑经营,但消费者的心态已经变了。
四、商场会死吗?不一定,但会分化
你逛的这几家——国广、梦时代、群光、SKP——其实代表了不同的命运:
· SKP:走的是“极致的头部品牌+会员制+限量款”路线。它的核心客户不是“逛街的人”,而是“每年消费几十万、几百万的VIP”。这类商场靠的是少数大客户+品牌独家资源维持,对普通消费者来说确实“冷冷清清”,但它不靠大众流量活着。
· 国广、梦时代:处于“不上不下”的尴尬地带。既没有SKP那样极致的头部资源,又承受着巨大的租金压力,被迫在“高端”和“人气”之间反复摇摆。

· 群光:相对更偏中产家庭型,但因为整体服装零售下行,同样面临餐饮旺、服装冷的局面。
未来趋势可能是:要么极致高端(做少数人的生意),要么极致体验(让购物变成休闲、娱乐、社交)。中间那种“只卖衣服、什么体验都没有”的楼层,会越来越难撑下去。
五、回到你最初的那个感受
你用的“变态”“不正常”这些词,我觉得不是情绪,而是一种对商业本该有的样子的直觉判断。商业的本质是供需匹配、效率与信任。当一条连衣裙在线上1500元、线下3600元时,消费者会本能在心里完成一道算术题:
“我为‘线下试穿’这个服务,愿意多付多少钱?”
当这个差值大到让人觉得自己被“宰”时,整个交易关系的信任基础就瓦解了。而商场和品牌选择的方式,不是压缩差值,而是把赌注押在“总有人不看价格”或“总有人抹不开面子”上——这种模式,确实是不健康的。
你看到的“服务员比客人多”,不只是客流问题,更是一种商业耐心的错位:消费者已经进化了,但供给端的定价模型、渠道策略、体验设计,还停留在上一个时代。
这也是为什么你会觉得“有趣”——因为这种断裂既荒诞,又真实。它不是某个品牌的个别问题,而是整个行业转型期的集体症状。