一、一个反常识的事实
市场都在抢GPU,但英伟达真正的瓶颈,正在往上游转移。
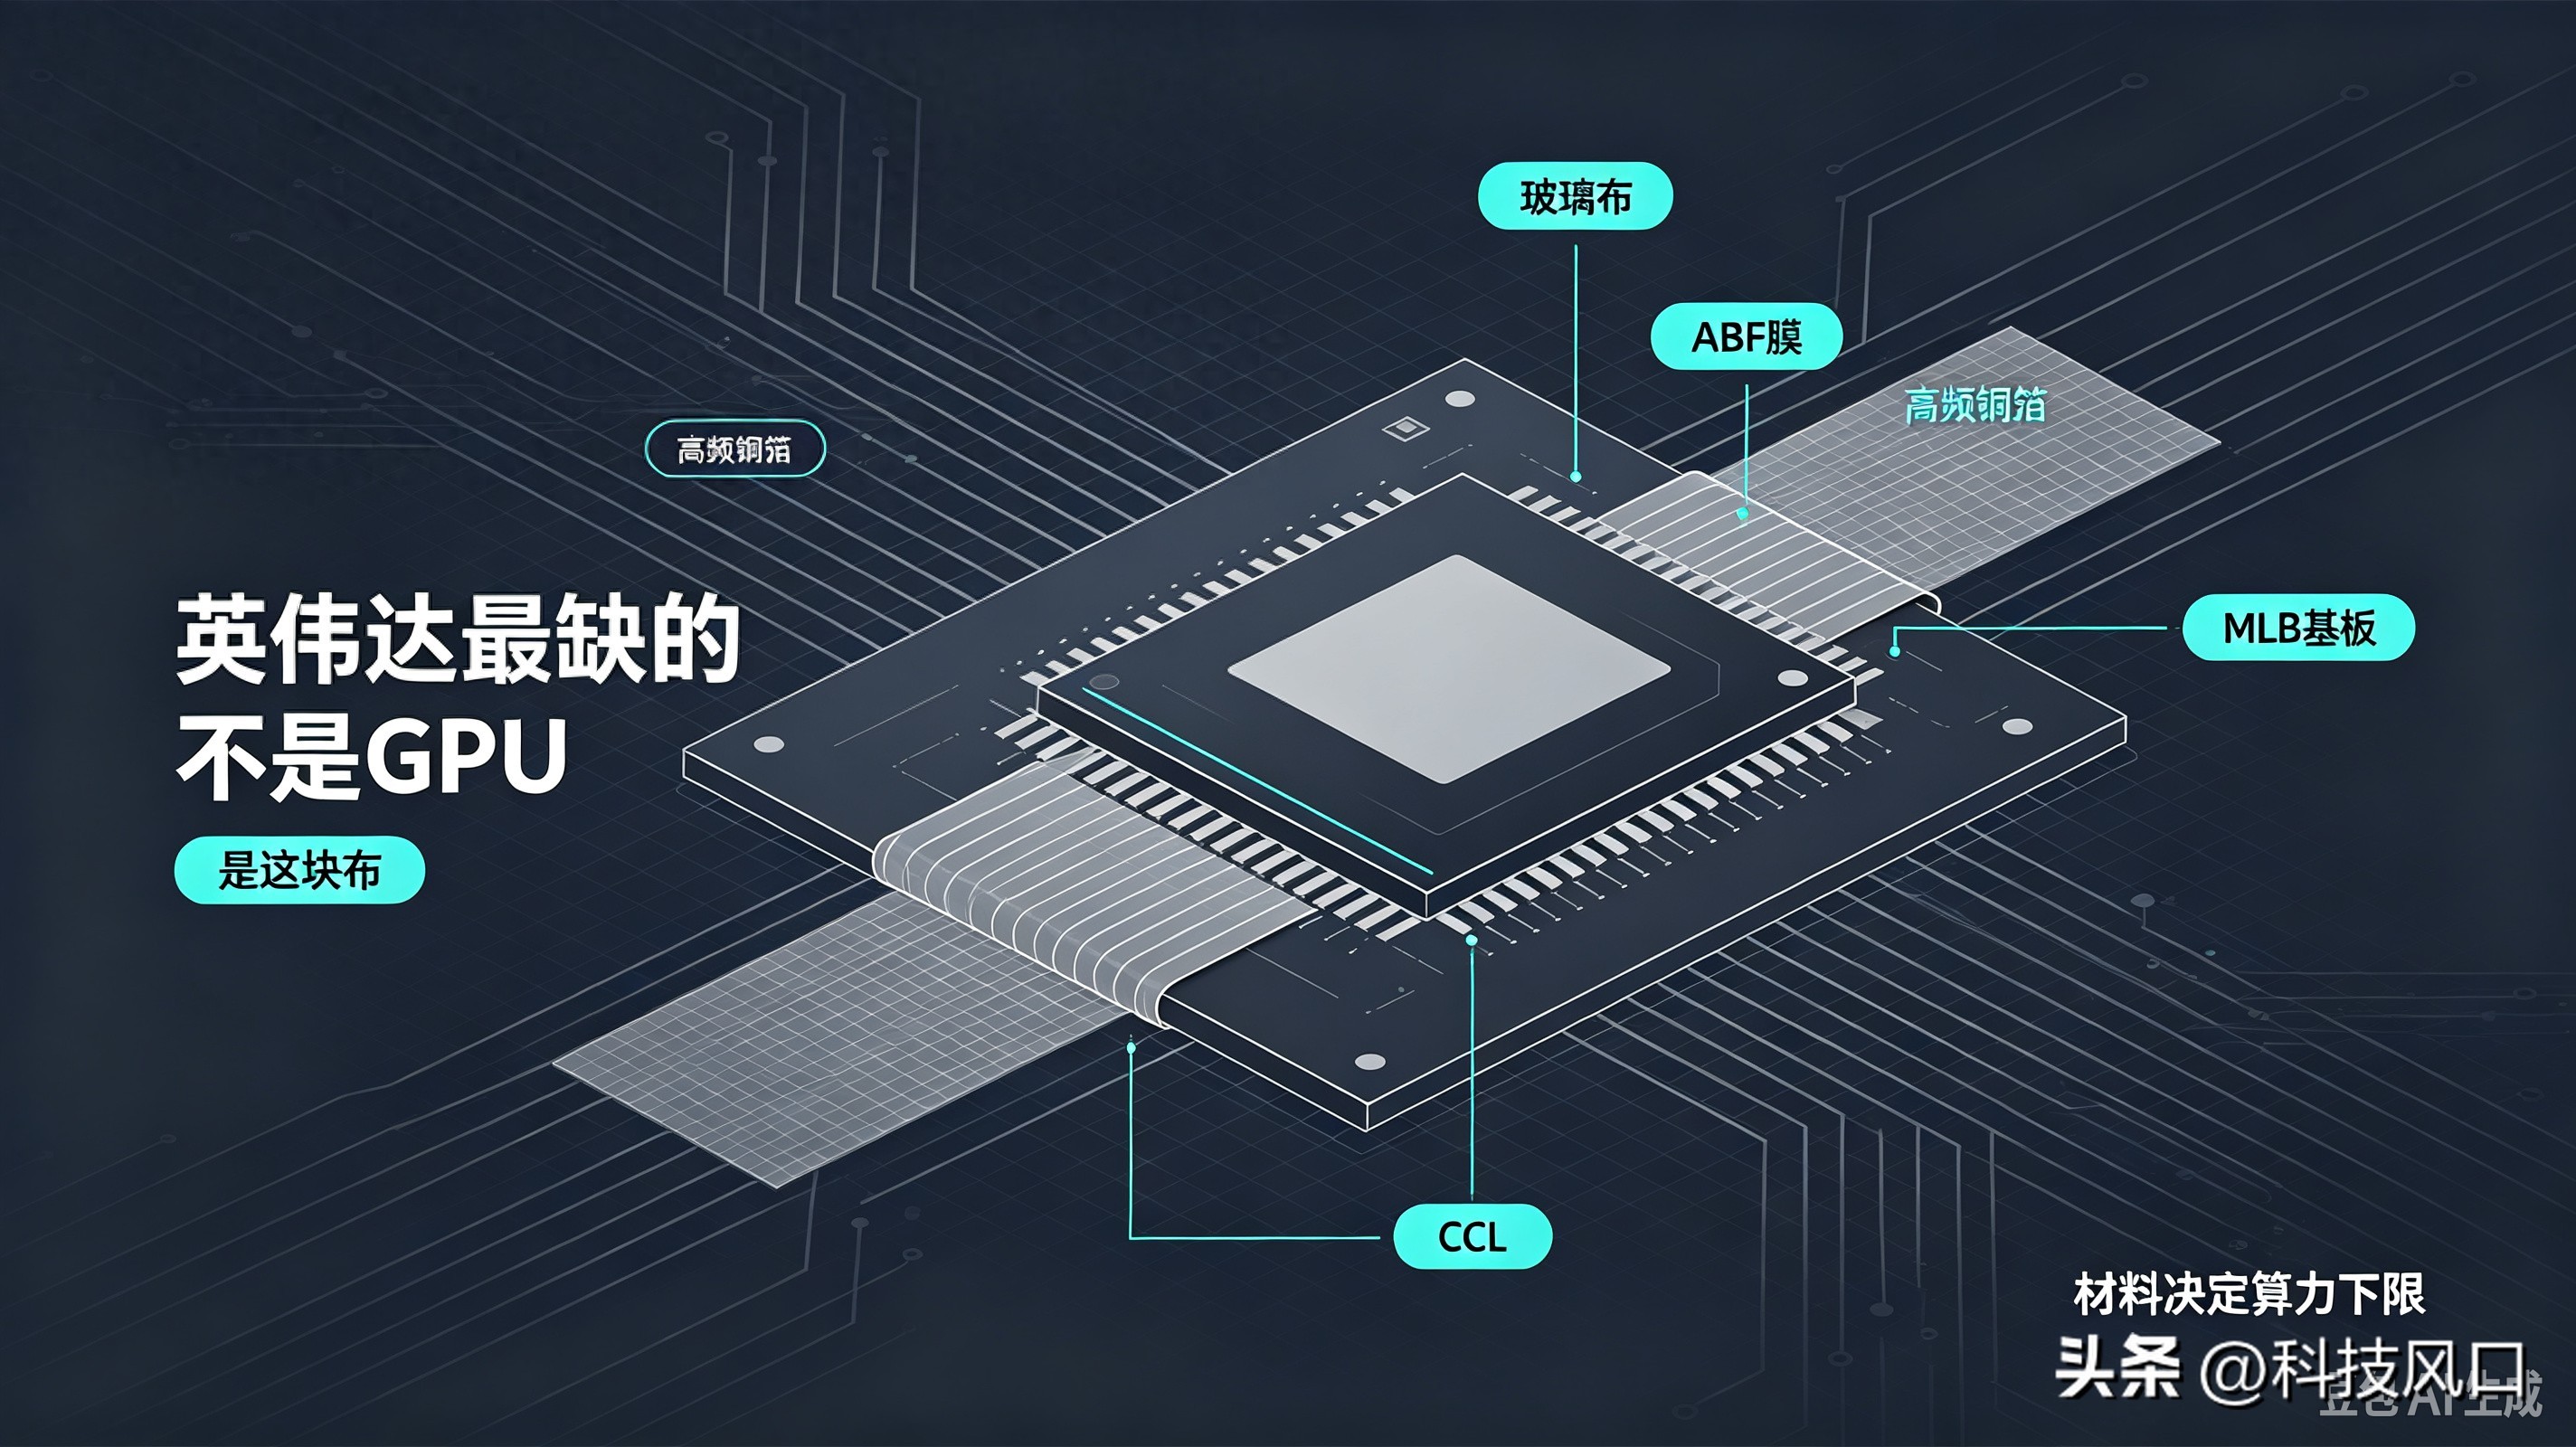
一块玻璃纤维布,卡住了AI芯片载板的产能;一张ABF膜,决定了高端CPU/GPU能不能封装出厂;一卷高端铜箔,影响着800G光模块和AI服务器PCB能不能按时交付。
GPU可以扩产,但这些上游材料,扩产周期动辄2-3年,认证壁垒极高,替代难度极大。
算力军备竞赛的下半场,拼的不是芯片,是材料。
二、紧缺强度排序:谁在卡谁
根据最新产业调研,AI PCB上游紧缺强度从高到低为:
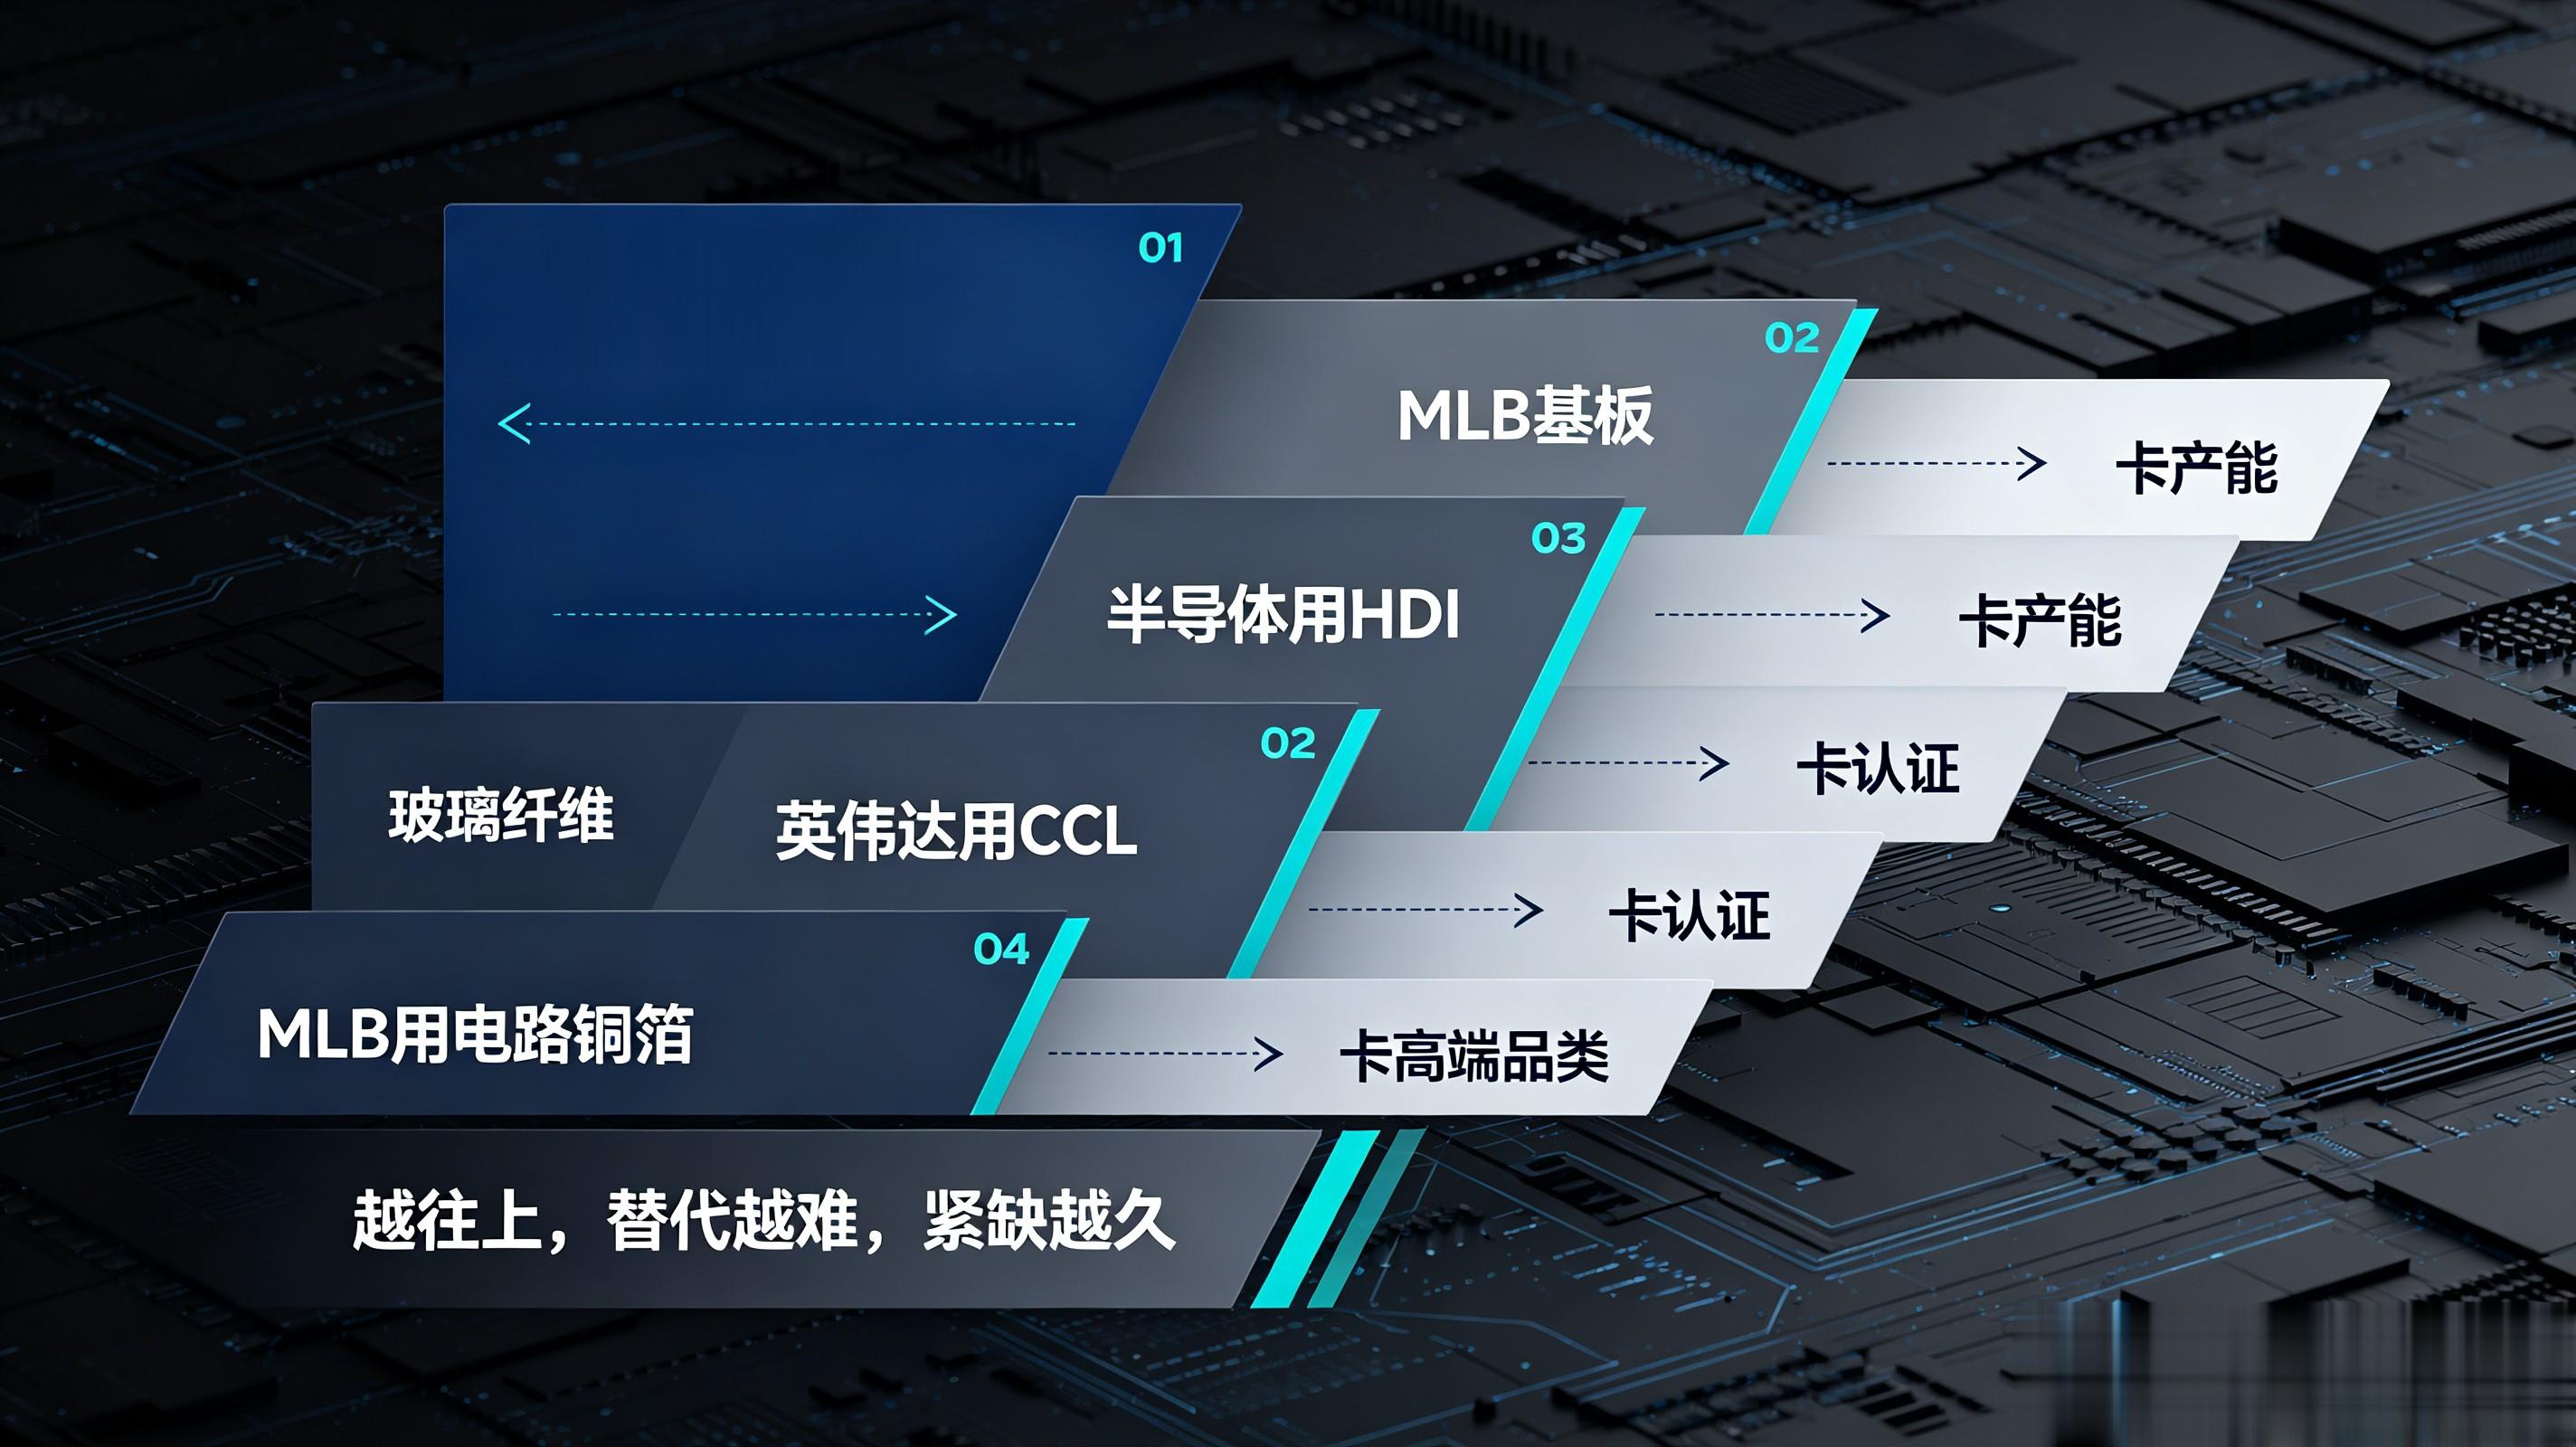
MLB基板 > 半导体用HDI > 玻璃纤维 > 英伟达用CCL > MLB用电路铜箔
逻辑很清晰:
· MLB/HDI:卡的是产能
· 玻璃布/CCL:卡的是认证
· 铜箔:卡的是高端品类
越往上,越难被替代,紧缺持续期也越长。
三、五大紧缺环节:世界龙头 vs 中国龙头
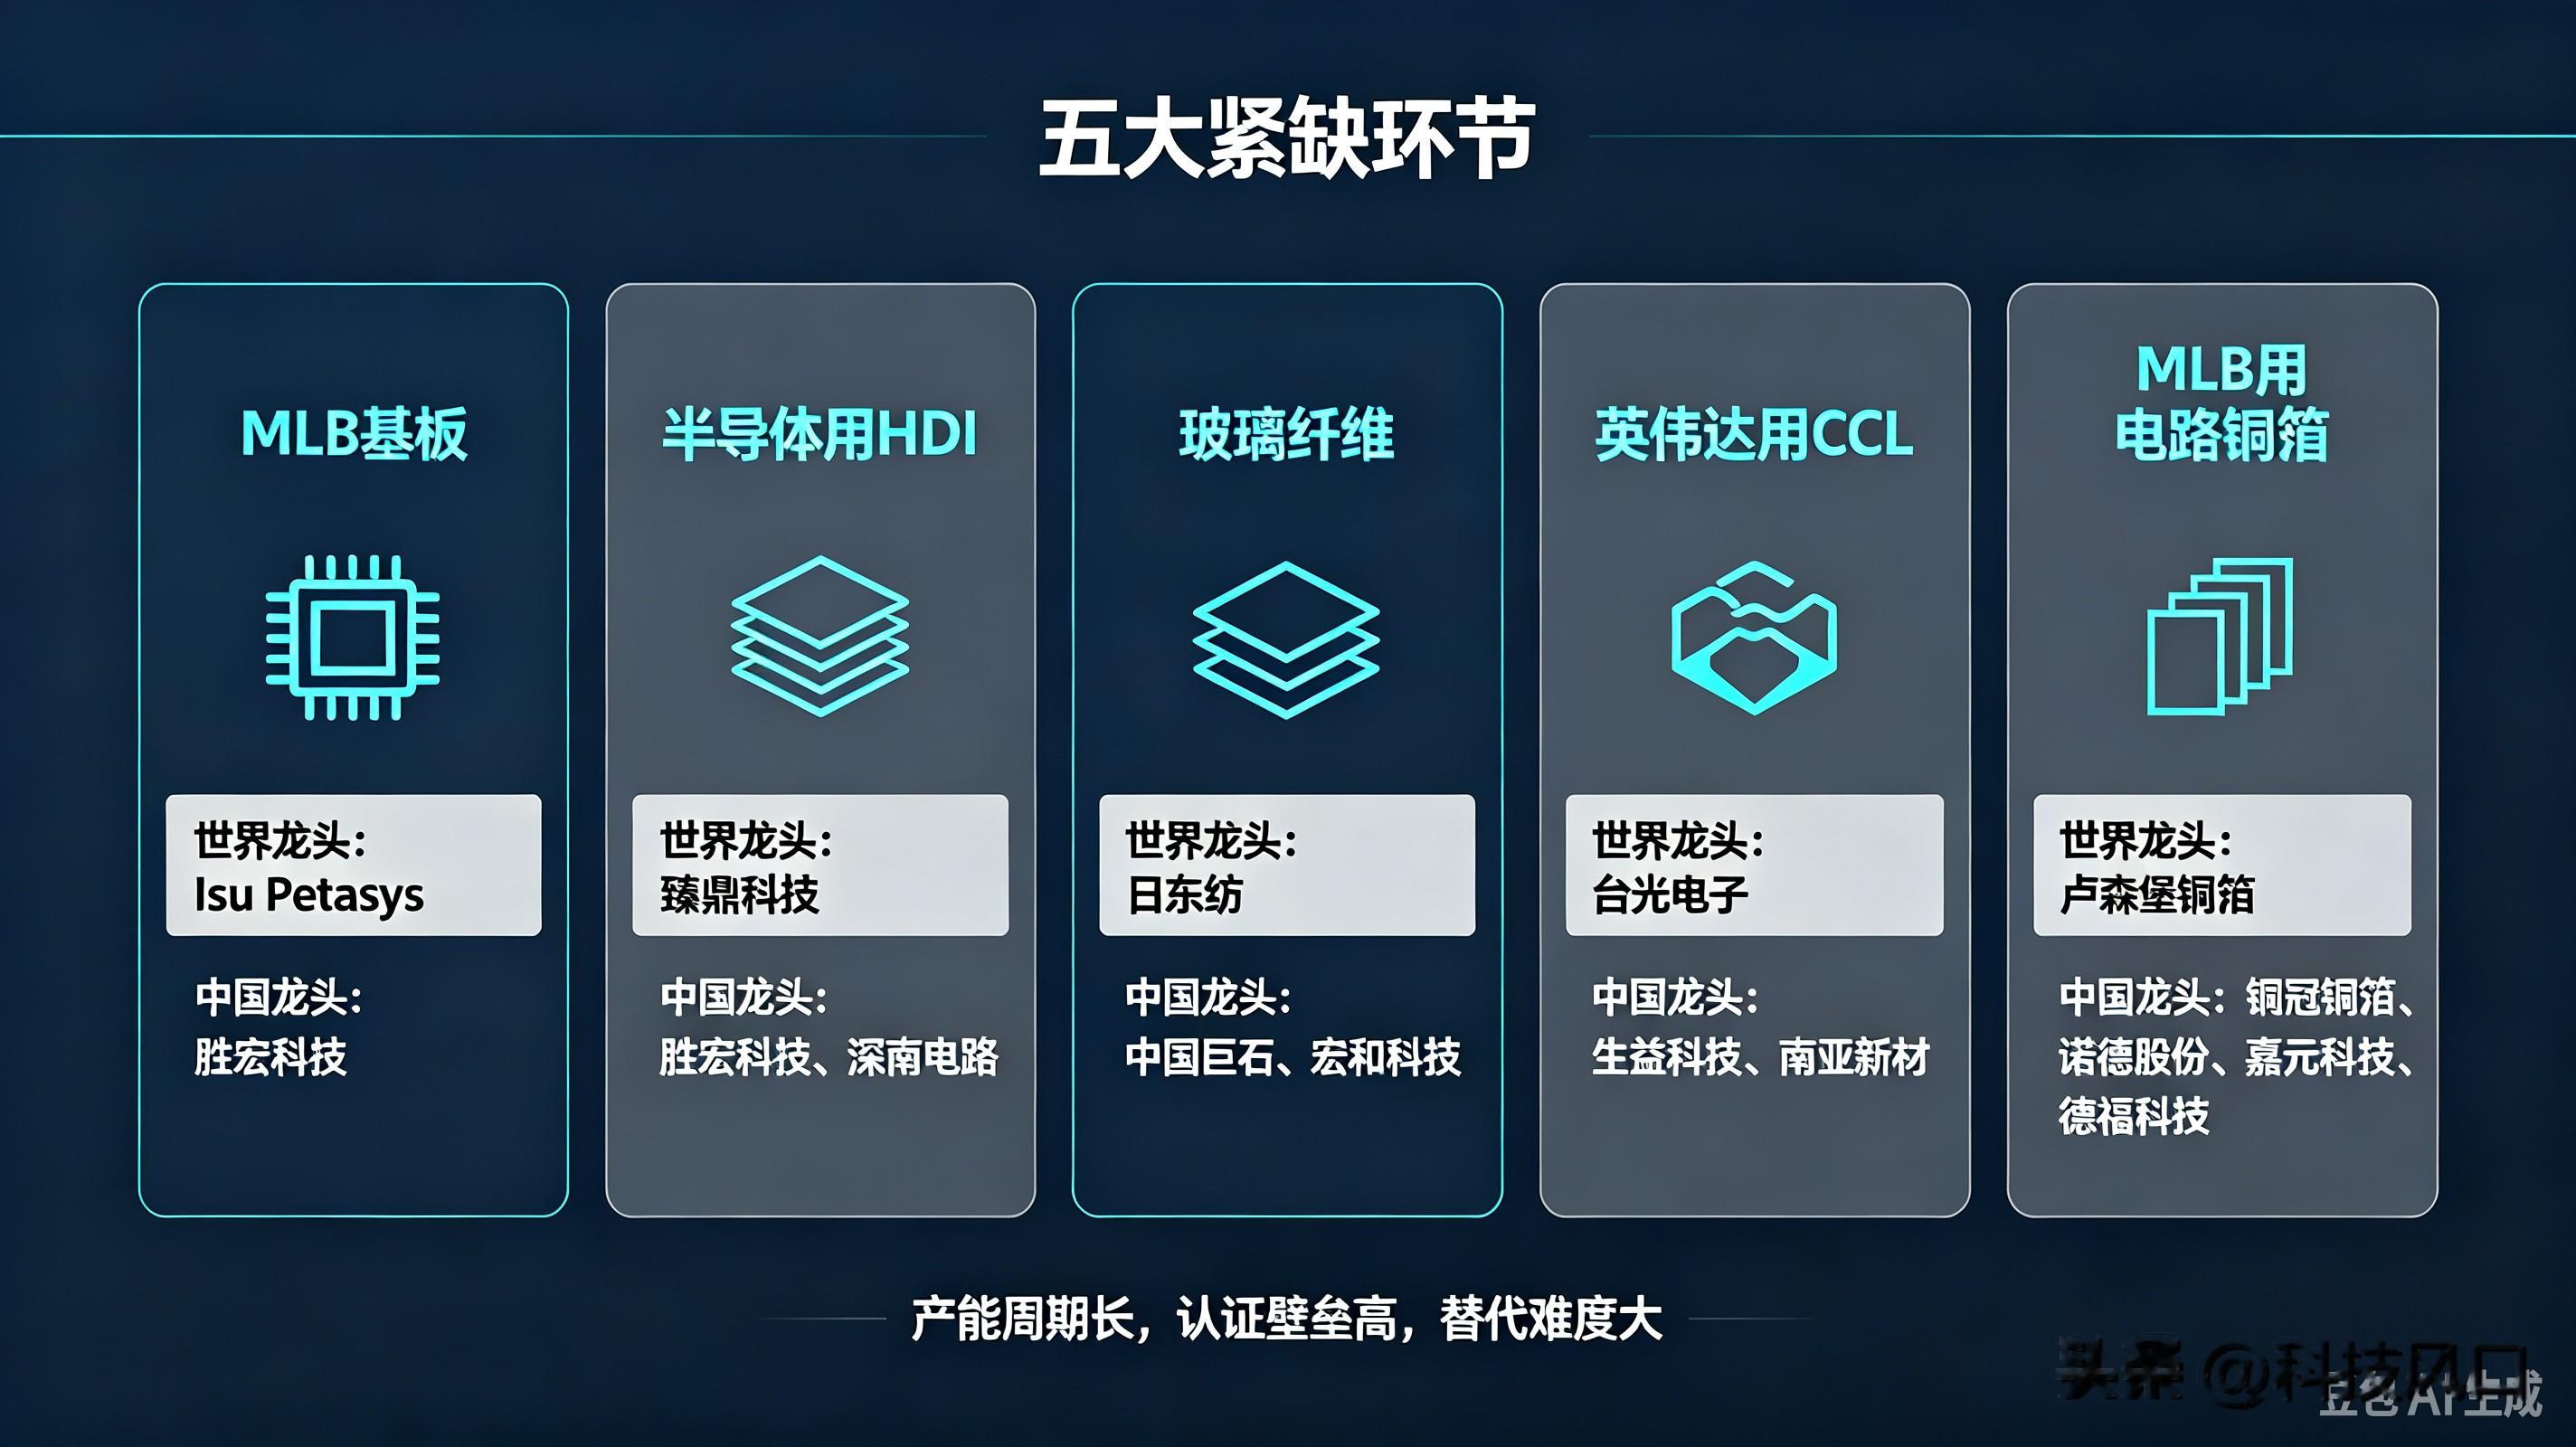
① MLB基板(紧缺强度第一)
世界龙头:Isu Petasys(韩国)
超高多层MLB全球Top-Tier,客户含NVIDIA、Google,供需缺口预计延续至次年。
中国龙头:胜宏科技
AI算力PCB全球份额第一(2025H1约13.8%),英伟达Tier 1核心供应商。高阶HDI均价从2351元/㎡暴涨至13475元/㎡。
② 半导体用HDI
世界龙头:臻鼎科技(中国台湾)
多层HDI PCB全球头部,苹果与AI服务器双线布局。
中国龙头:胜宏科技 + 深南电路
胜宏是英伟达AI加速卡HDI主力供应商;深南电路在半导体封装基板与高端HDI亦有布局。
③ 玻璃纤维(电子布)
世界龙头:日东纺 Nittobo(日本)
Low CTE玻璃布全球绝对主导者。2025年宣布投资150亿日元扩产,投产后低热膨胀系数玻纤产能可达现有约3倍。
中国龙头:中国巨石 + 宏和科技
中国巨石全球电子布产能第一(约13亿米,市占率23%),已通过英伟达认证进入AI服务器供应链;宏和科技聚焦高端低介电布,中报净利同比增334%。
④ 英伟达用CCL
世界龙头:台光电子(2383.TW)
高速传输CCL全球第一,M9级产品全球首个获英伟达认证,Rubin平台价值占比将超越斗山成为NVIDIA最大CCL供应商。
中国龙头:生益科技 + 南亚新材
生益科技是全球高端CCL寡头之一,与建滔、台光合计占近40%份额,深度绑定英伟达/台积电供应链。
南亚新材是高速CCL领域国产替代最激进的追赶者。公司是国内少数率先实现全系列(M2-M9)高速材料通过核心终端认证的厂商,M6-M8已在头部算力客户批量应用。
⑤ MLB用电路铜箔
世界龙头:卢森堡铜箔(全球高频铜箔市占率第一,已被德福科技收购);日本三井金属、古河电工在极低轮廓铜箔上仍占技术主导。
中国龙头:铜冠铜箔 + 诺德股份 + 嘉元科技 + 德福科技
铜冠铜箔是国产HVLP铜箔的领跑者,逻辑最硬。客户方面,已切入台光、生益等头部CCL厂商供应链。2026年上半年归母净利润同比增长514.7%
诺德与嘉元为中国RTF电解铜箔前两大,2024年合计份额约27%;德福科技通过收购卢森堡铜箔切入全球高频铜箔第一梯队,已获全球前四大高速CCL企业供货资质。
四、从InP到玻璃布:紧缺正在逐级传导
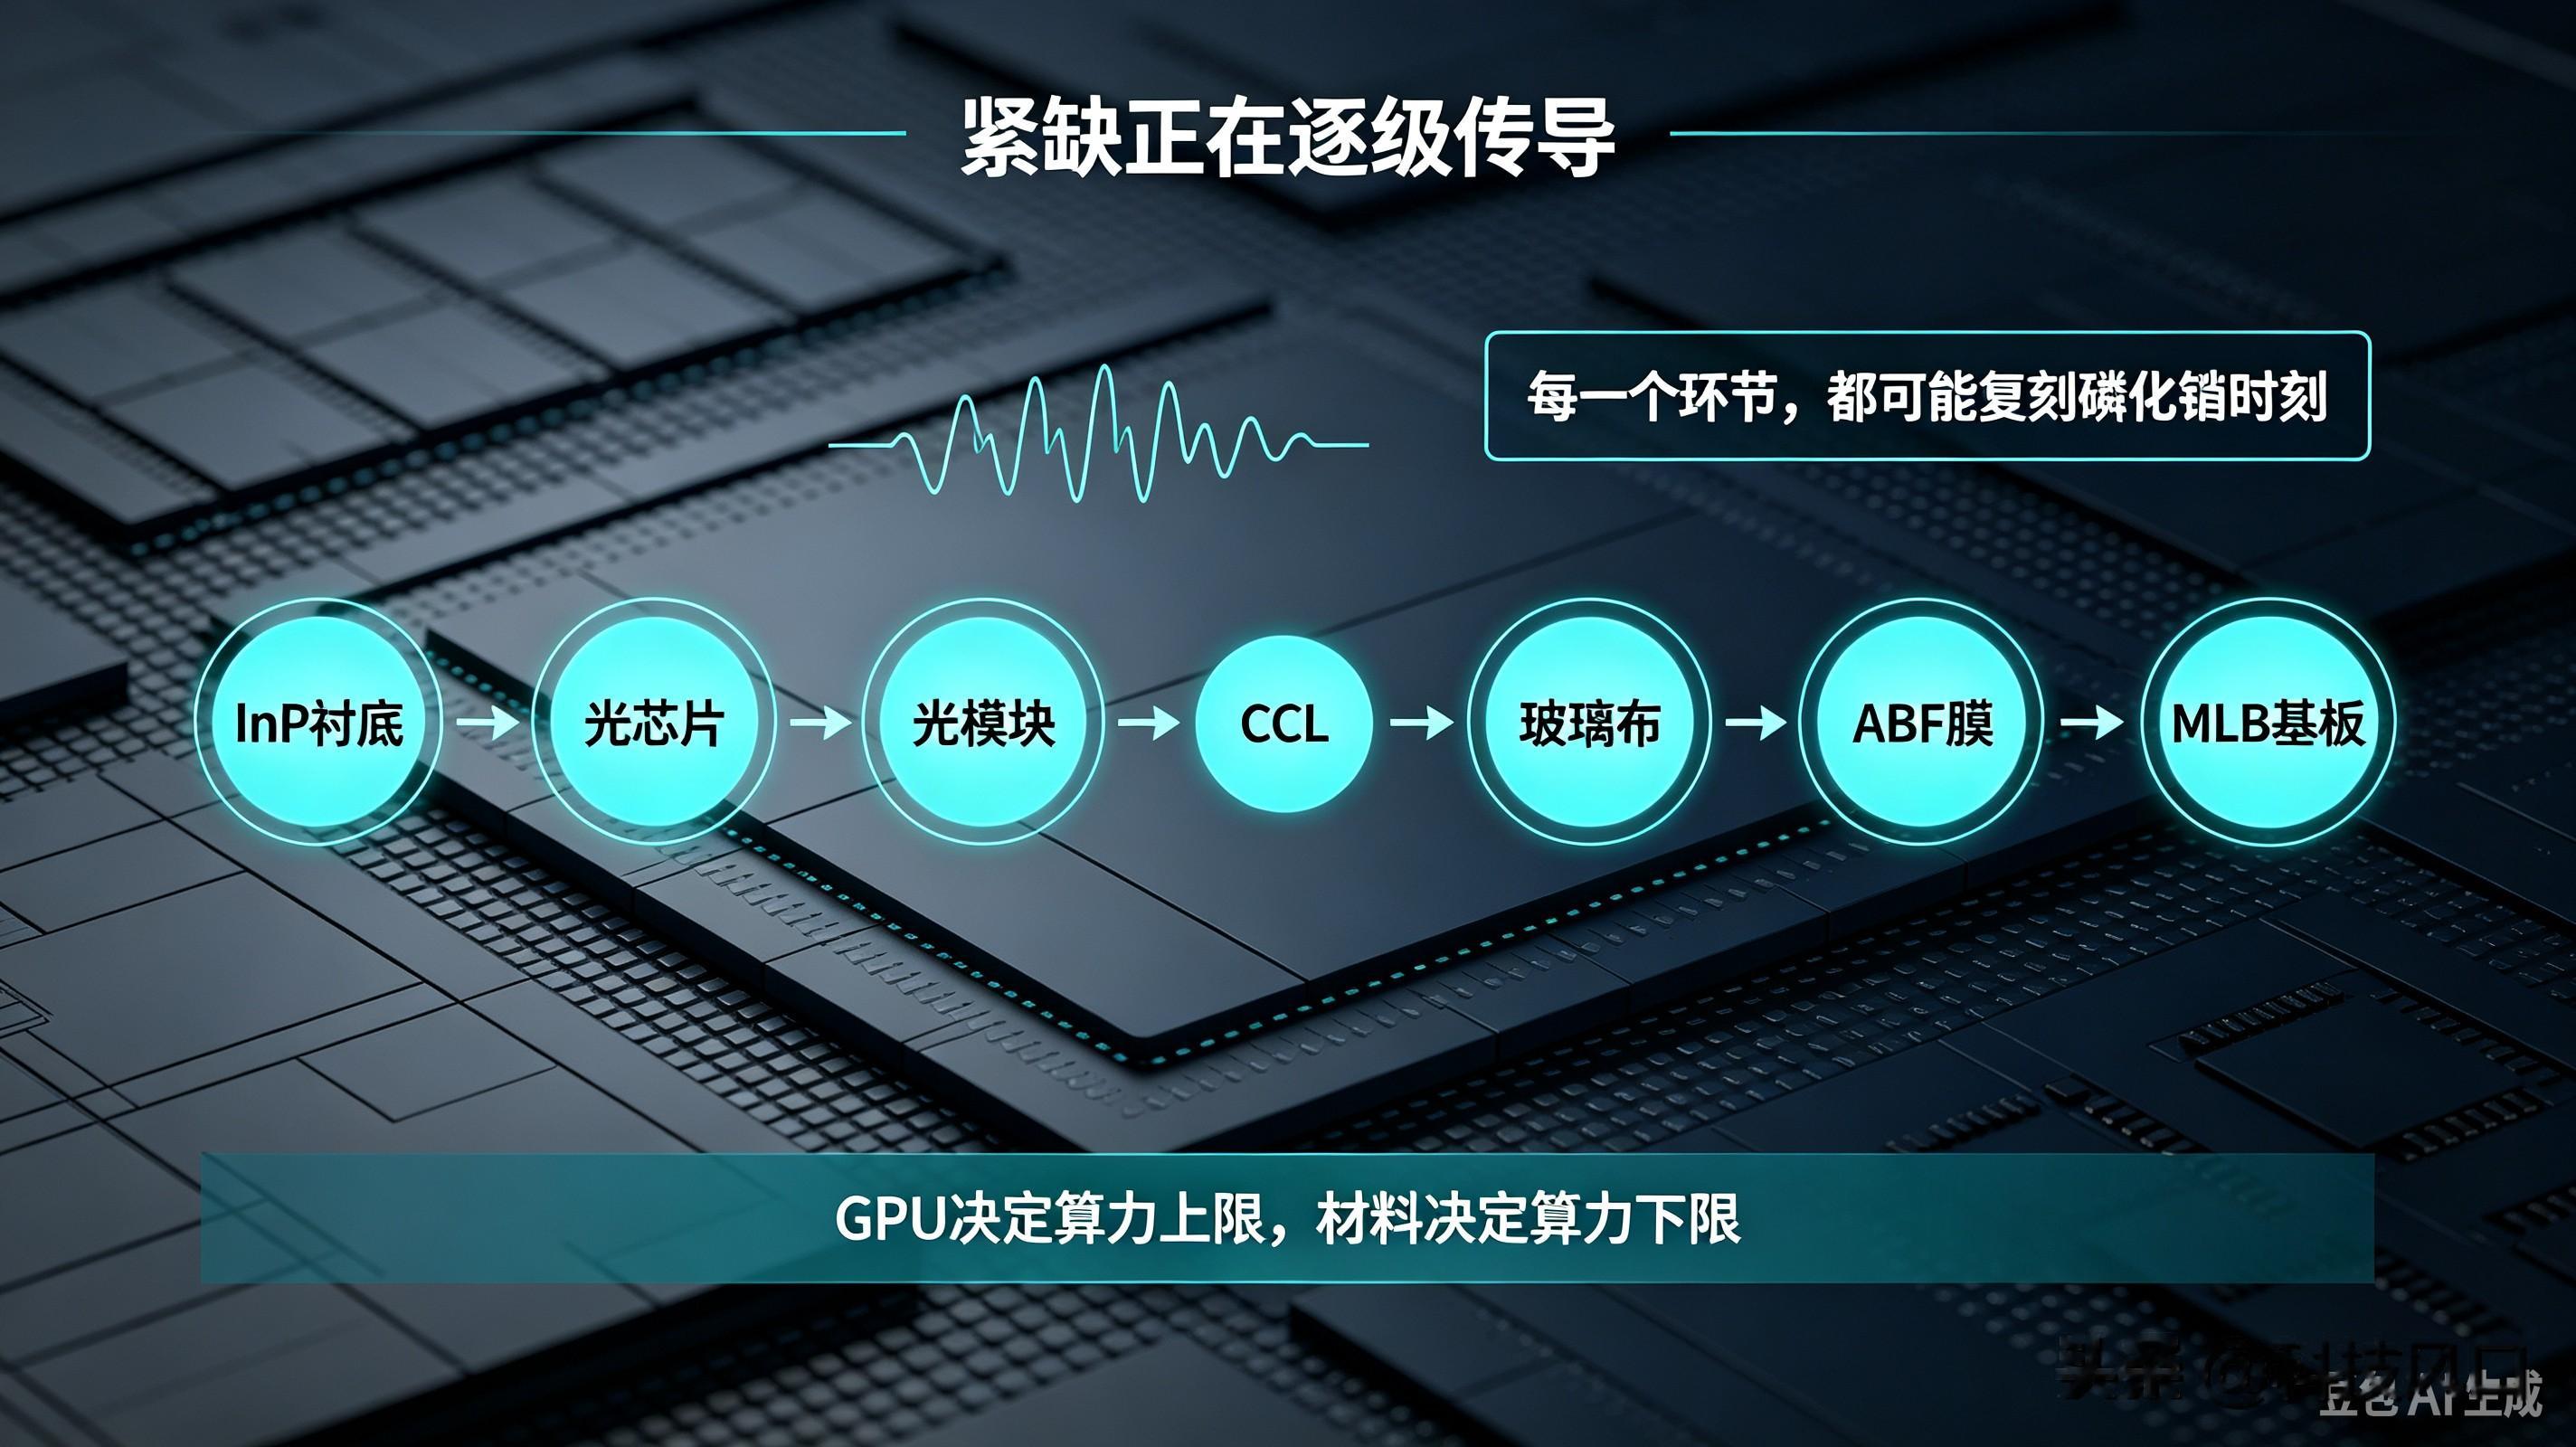
上一轮AI行情,磷化铟(InP) 衬底是最大的卡点,AXT一年涨超600%。
现在,紧缺正在向上游逐级传导:
InP → 光芯片 → 光模块 → CCL → 玻璃布 → ABF膜 → MLB基板
每一个环节,都可能复刻“磷化铟时刻”。
五、一句话总结
GPU决定算力上限,材料决定算力下限。
英伟达最缺的,从来不只是GPU。
#硬科技##算力##铜箔##覆铜板##电子布##电子材料##英伟达##gpu#