先聊一个不太起眼、但比任何榜单都刺眼的细节:这两年,日本船东把自家新船订单越来越多地放到中国船坞里,某些年份的比例爬到了三成到四成。
放在二十年前,这是件不可想象的事——那会儿中国造船业还把日本当作精益管理、工艺细节、成本控制的老师,一板一眼地学。现在学生的车间里,塞满了老师本国的订单。
这个信号的分量,比全球市场份额排行榜要重得多,因为它说明的不是"哪家最近手气好",而是产业能力的地基已经挪了位置。我先把观点亮出来:这一轮中国造船的爆量,根本不是一次简单的周期反弹,而是一次产业能力层级的跃迁。
理由有三条,越往后越关键。先看这一轮到底有多猛。
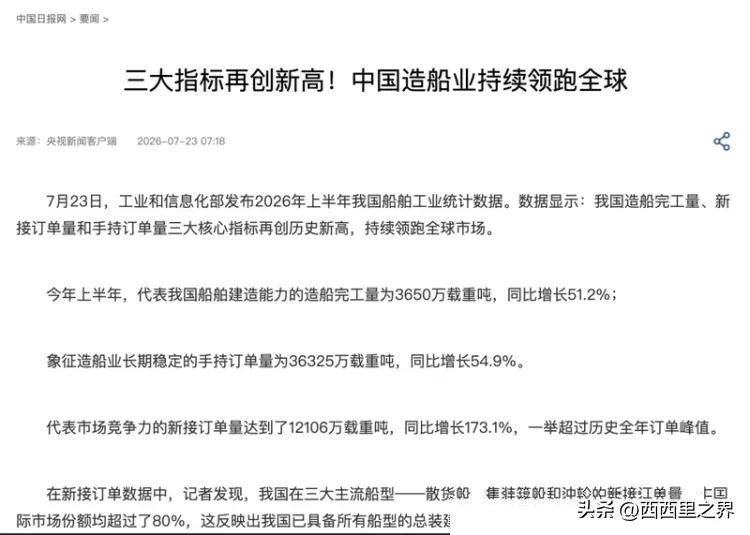
2026年上半年,中国新接造船订单一口气冲到1.2106亿载重吨,同比暴涨173.1%——这个数字光看还不够狠,狠的是它一个半年就把过去任何一个完整年度的历史纪录踩在了脚下。同期手持订单3.63亿载重吨,比一年前多出54.9%。
三大主流船型——散货船、集装箱船、油轮——全球新接订单份额全都过了80%。骨干船厂的活排到2030年,江南造船、沪东中华、外高桥、广船国际、扬子江、恒力重工,一家不落全在满负荷排产。
这不是几家龙头独秀,是整条产业带一起被订单塞满。那么问题来了:全球船东为什么在这两年集中砸单?表面原因是船老了。
远洋商船是十几二十年折旧的重资产,上一轮集中订船是国际金融危机前后那一波,现在船龄整体走到服役后半段。2024年全球船队按总吨算的平均船龄已经到了12.6岁,比十年前老了三年多。
但我要说的是,光"船老了"这一条并不够。船老了船东可以选择限速、改装、延寿,账本一样能算得过来。
真正把船东推到订单窗口前的,是环保规则给旧船判了一个"经济上的死缓"。国际海事组织把2030年目标定死了:国际航运温室气体年度排放要比2008年至少降两成、力争三成,单位运输工作量的碳强度降幅要求更狠。
这就把船东的选择题改成了单选:要么现在花大钱改装、承担未来燃料切换的不确定性,要么直接下单一条LNG、甲醇、氨燃料预留型的新船,多用十几年。当零零散散的换船决策在同一个窗口被环保规则催熟,就会出现我们看到的这种集中释放。
所以别把这一轮订单潮简单理解成航运业景气回暖——这是政策倒逼出来的一次全球船队被动大迁徙。这个判断很重要,因为它决定了这一轮景气不是运费涨跌能左右的短周期。
需求端讲清楚了,再看供给端为什么把这么大的水量全往中国这个池子里泼。这才是关键。韩国的问题不是技术,是身板。
韩国船厂手里还攥着大型LNG船这张王牌,克拉克森按CGT算的数据里,它每年还能守住二十几个点的份额,2025年韩国船厂平均单船CGT接近4.7万,是中国船厂2.5万的近两倍——单价高、船型贵,说明韩国依然专注在附加值最高的那一层。
可是它的人力盘子塌了。韩国造船业就业人数2014年顶峰时超过20万,2022年一度跌到9.5万左右。
十年寒冬把大批熟练焊工、放样工、涂装工赶出了这个行业,之后再想召回,很多人已经改行开出租、送外卖。今年韩国船厂想接单,交期一路推到2029年、2030年,船东要2028年前拿到船,只能溢出去找别家。
技术还在,但产能装不下这波洪水——这是我认为韩国这一轮最真实的困境。日本的处境更严重,是整个产业规模的下沉。
日本造船年建造能力早就滑到1000万总吨上下,已经低于日本船东自己一年约1200万总吨的订船需求。这意味着什么?
意味着日本连"自给自足"这条底线都守不住了。产业规模一旦缩到这个程度,配套厂就会陆续退出,年轻人不愿意进车间,恶性循环开始滚雪球。
这也是为什么日本船东要跑到中国下单——不是他们不想支持本国船厂,是本国船厂真的排不下了。一个产业到了本国主要客户都留不住的地步,讨论"份额下降几个点"已经没意义了。日韩两家的收缩,把巨大的订单流挤向中国。可如果中国只是被动接盘,也接不住。
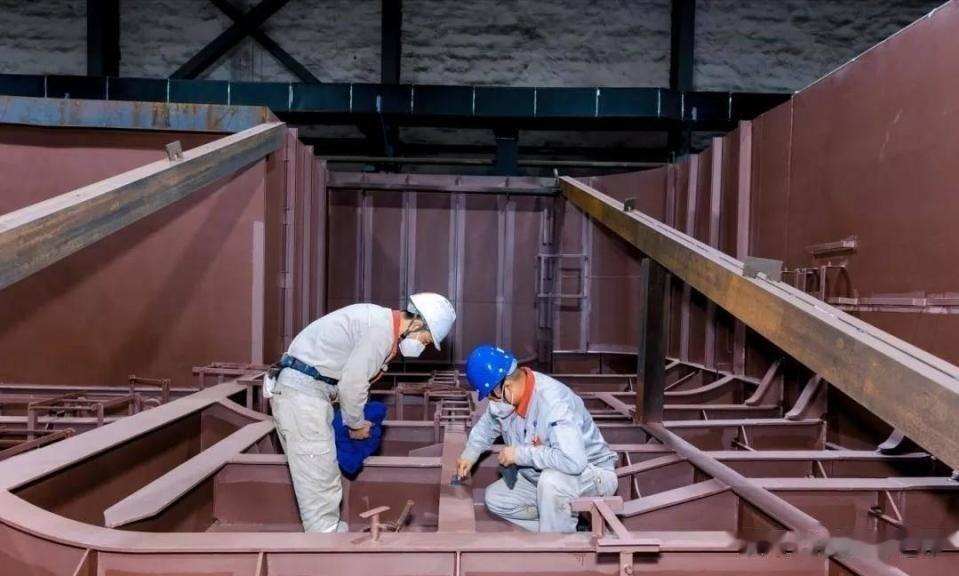
这就要说到我的第二个观点:中国这一轮真正的门槛,不是船坞够不够多,是有没有能力把几十年的订单精确压进未来四五年的固定工期里。造船属于超大型离散制造,这个行业最难的不是造,是排。
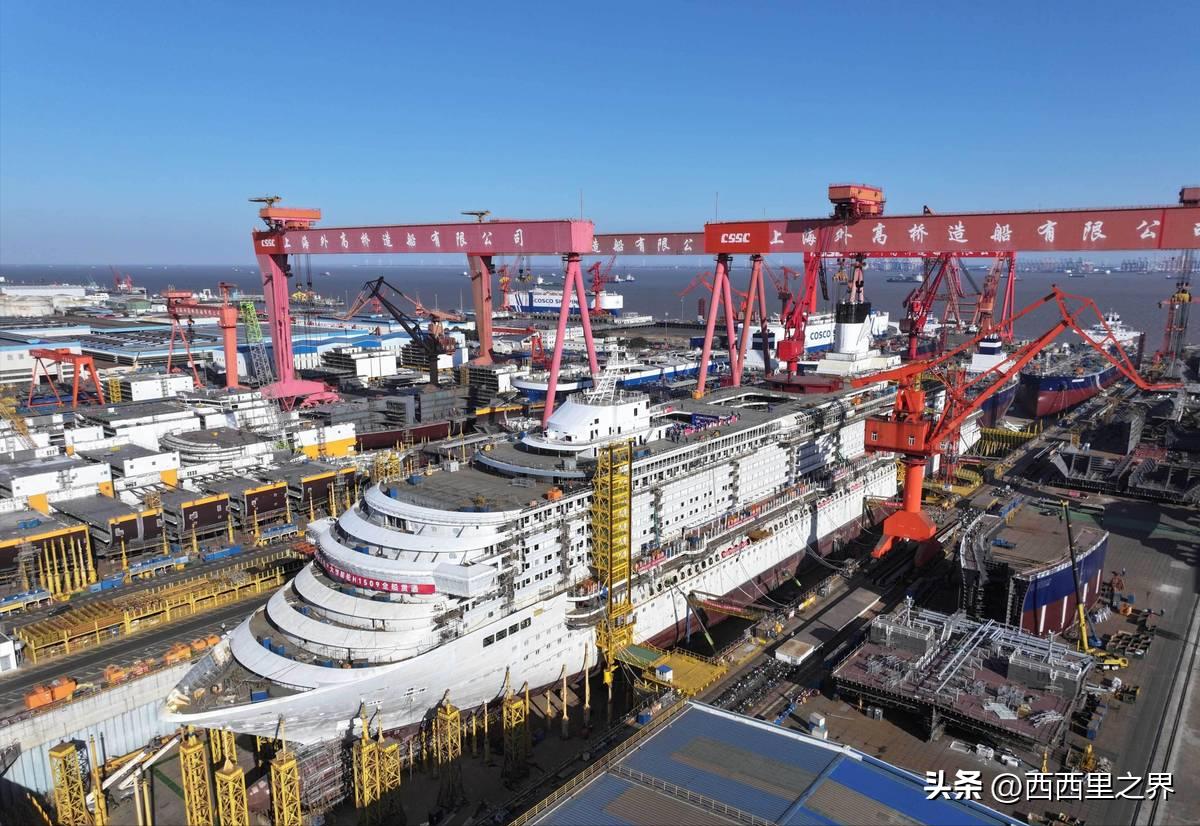
一条大型邮轮的零部件数在2500万件量级,光电缆就4000多公里长,设计、采购、分段制造、总装、舾装、调试要在同一批船坞和码头资源里并行推进。任何一个环节掉链子,都能把后面几条船的排期全部撞歪。
手持订单排到2030年,意味着未来四年多的时间里,管理效率每提高一个百分点,折算出来就是多几个能卖钱的船位。这不是钱能砸出来的,是十几年一点点抠出来的组织能力。
具体到操作层面,改造是一家一家在推。外高桥造船把智能造船平台铺到了所有在建项目上,设计、采购、物流、生产计划、完工数据全部接进同一套系统。
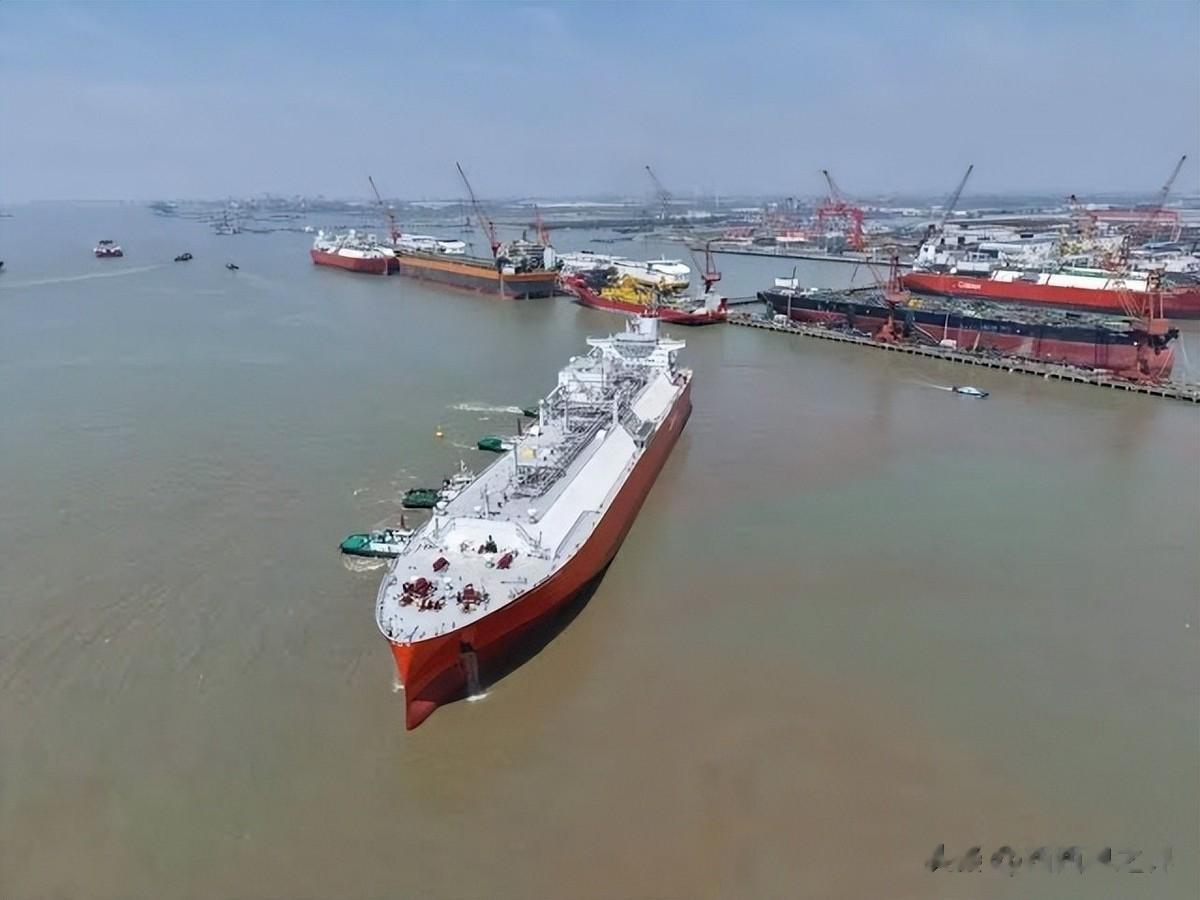
江南造船搞的是统一数字模型这一套,船坞怎么排、吊装怎么走,先在数字环境里跑一遍再落地。扬子江船业把智能切割和焊接机器人上到产线,万箱级双燃料集装箱船的建造周期能压缩几十天。
沪东中华的新基地重新设计了生产动线,把部分大型LNG船的工期压到16个月——这个数字放在五年前的中国船厂想都不敢想。
这些改造对船东的吸引力很实在:新船合同从签约到交付要跨好几年,船厂每压缩一个月,就是给船东省下一个月的资金占用,多一个月赶上运价窗口的机会。再往下挖一层,就是本土配套。
总装厂再厉害,缺主机、缺低温阀门、缺锅炉一样造不出船。以LNG船为例,沪东中华在国内的配套企业从早年20多家扩到130多家,LNG船国产化配套率从不足30%冲到八成以上。
这不是简单的"国产替代"叙事,而是一个自我强化的正循环启动了:配套厂密度上去了,交付速度、返修响应、技术改动的反馈全部跟着快起来,反过来船厂就敢接更复杂的订单,又给配套厂带来批量生产和研发投入的市场空间。
一旦这个循环转起来,外部政策想短期打断非常困难——这也是我认为中国造船这一轮最深的护城河,不是船坞,不是钢材,是这条越织越密的配套网。把这几层拼起来,就能理解中国这次为什么能同时在多个船型上冲高。
2026年上半年,中国不只在散货船、油轮、集装箱船这三大主流船型上过了80%的份额,一季度绿色船舶国际市场份额也拿到了80.2%,涵盖LNG、甲醇、乙烷等各种绿色燃料型。
这说明船东在做未来十几年船队更新规划时,把中国船厂放进的位置,已经不是"便宜的备选",而是"绿色转型的主承包商"。这个身份的转变,比份额本身重要得多。
但我要提醒一件事:82.3%这个数字不能简单理解成"中国拿走了全球八成"。它是按载重吨算的,对散货船、油轮这类重载船型天然给出高权重。
换成CGT口径,中国依然领先,但差距会缩小,韩国还能守住二十几个点。而每一条大型LNG船单价接近2.5亿美元,最贵的部分不是船壳,而是里面的低温货物围护系统、双燃料主机、气体供应系统。
这些环节技术门槛高、认证周期长,中国这一轮虽然把国产配套率抬到了80%以上,但最后那不到20%的环节,恰恰是利润最厚的那一层。以第二艘国产大型邮轮为例,国产化率约35%,剩下大量高端船用设备和系统还得从海外买。
舶用大型两冲程柴油机这个心脏部件,日本三井E&S一家就握着全球市场三成以上的份额,很多中国船厂造的船里,装的都是它的机器。船舶涂料、船用变压器、大型精密轴承,欧洲和日本企业还牢牢占着高端市场。

这就是我要说的第三个观点:中国造船拿到82.3%的订单,只是拿到了未来几年的产能红利。真正决定十年后行业格局的,不是这个份额,而是能不能把主机、气体处理、船用自动化、低温材料这些高端环节一块块搬回来。
造船业有一条残酷的规律——谁掌握核心设备的标准和认证,谁就能在下一轮周期里抽走大头的钱。欧洲人当年就是靠这一手,把船坞让给了日本、韩国、中国之后,还继续从每一条新船里抽走可观的利润。
外部环境这一层也不能不看。2025年美国301条政策一度对中国建造的船舶加征港口费,试图给这一轮订单潮踩刹车。结果这一年11月,中美就此达成阶段性安排,美方暂停执行一年。
这件事说明两件事:第一,中国造船的规模优势已经大到让贸易伙伴不得不通过谈判来处理,而不是单方面出手;第二,未来几年这类政策波动还会反复,中国船厂如果一直停留在"总装厂"这个身份上,就永远要担心别人在关键环节卡脖子。
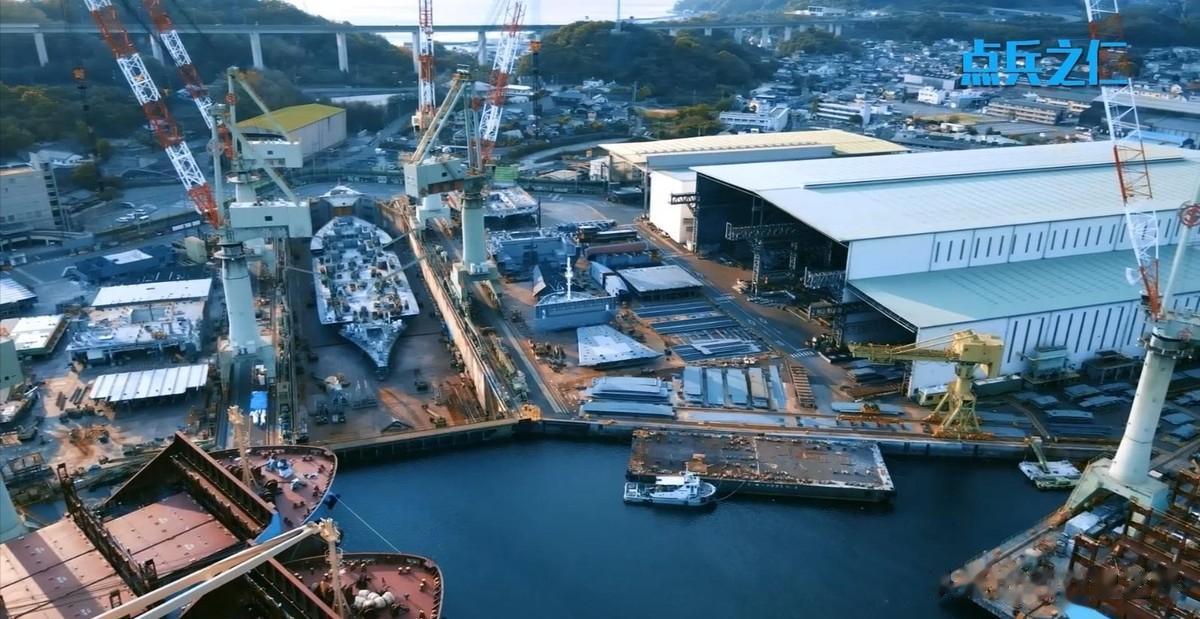
所以我更愿意把美国这个动作理解成一个提示——它在提醒中国造船,未来的胜负手不在船坞的数量,而在配套链的自主可控程度。
拉长看,造船业的产业转移史其实很清晰:欧洲到日本、日本到韩国、韩国到中国,每一次转移的深层逻辑都不是低价,而是规模、效率、船型、供应链、管理这五张牌能不能同时打出来。中国这次拿到的不是一时红利,而是终于把这五张牌凑齐了。
173.1%的增速肯定不会年年有,82.3%的份额也一定会随着周期回落而松动,这没什么好回避的。
但一个国家的产业能力一旦爬到某个平台,就不太容易再跌回去——韩国上世纪七十年代起步造船,到2000年前后拿到全球第一,之后不管周期怎么折腾,它至少守得住二十几个点的份额,靠的正是产业体系里那些看不见的东西。中国造船现在也走到了这个平台上。
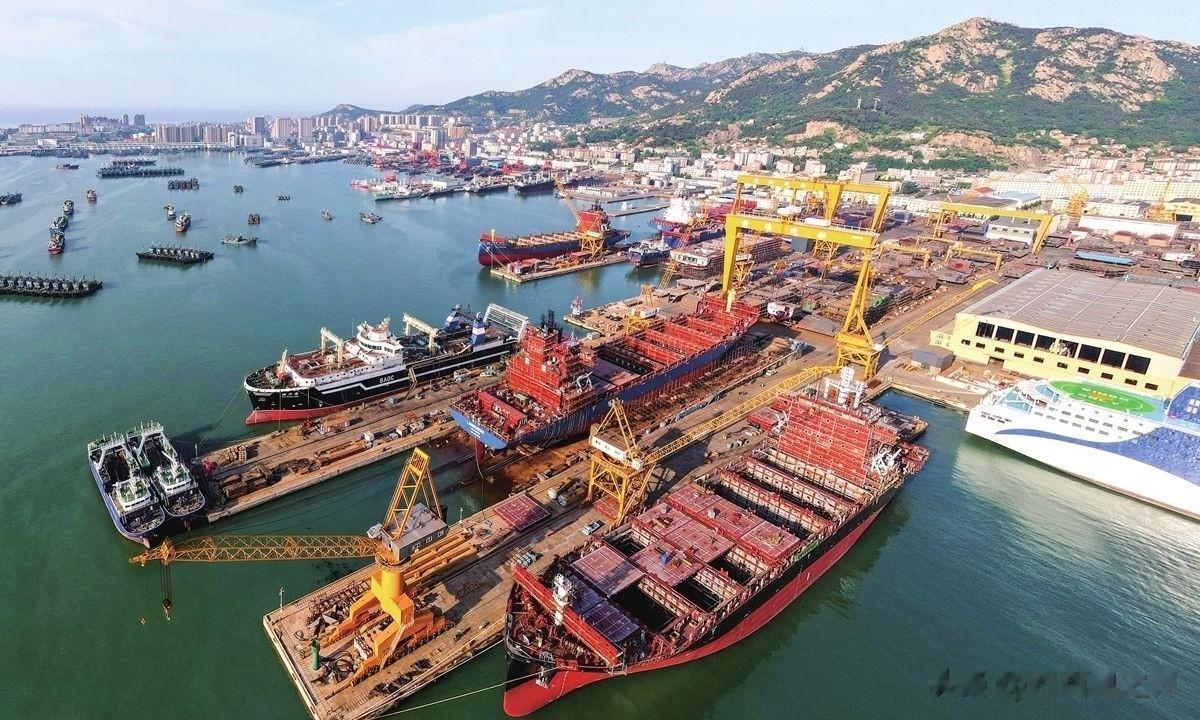
真正值得关心的问题,其实不是明年增速回落到多少,也不是几家船厂手上排到了2031年还是2032年。
而是当2030年这一轮手持订单交完之后,中国船厂能不能攒下三样东西:一批稳定的绿色船型技术积累、一整套能自主升级的智能造船体系、几十家能在国际市场上拿到独立话语权的高端配套企业。
这三样如果都有,中国造船就不只是从日本手里接过接力棒,而是把整条跑道都买了下来。这才是这一轮全球八成新船订单集中砸到中国的真正分量所在——它不是终点线,是一张入场券。