阅读此文之前,麻烦您点击一下“关注”,既方便您进行讨论和分享,又能给您带来不一样的参与感,您的支持就是我最大创作动力!
文章参考官媒资料撰写,无任何不良引导请理性阅读,为阅读通顺文章可能存在润色部分,如有侵权或文章错误请私信指出!【文章参考信源已放在文章结尾】编辑:F
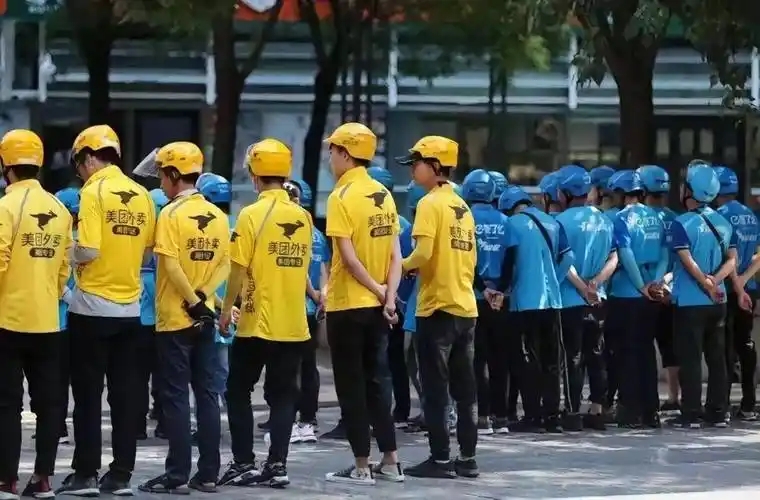
全额自己交,涨不动就慌一个送外卖的、一个开网约车的、一个做自媒体的,他们有一个共同身份:灵活就业人员。
2026年,这个群体预计达到3.2亿人,占城镇就业人口超过四成。
他们没有单位帮忙交社保,养老保险的20%全部自己掏,其中只有8%进个人账户,剩下的12%进了统筹池子。

养老金连续涨了21年,他们还在交。但如果有一天涨不动了,第一个撑不住的,可能就是他们。
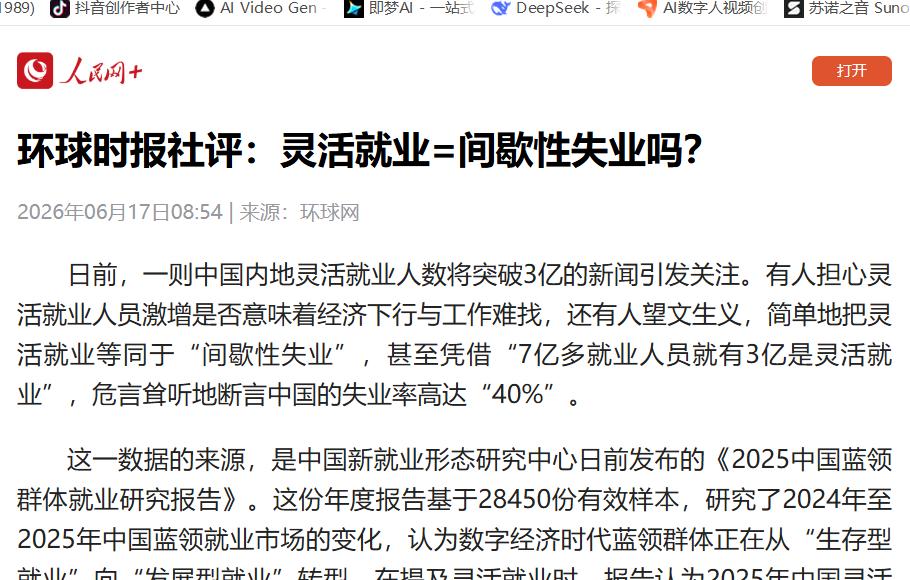
灵活就业,已超三亿人灵活就业的规模,比很多人想的大。根据中国新就业形态研究中心发布的《2025中国蓝领群体就业研究报告》
2025年灵活就业从业人员达到2.8亿人,2026年预计增至3.2亿人,占城镇就业比例超过四成。

这个群体已经“正式从就业市场的‘补充形式’转变为‘重要支柱’”。
从2021年突破2亿人开始,灵活就业人数以每年约4000万的速度增长。
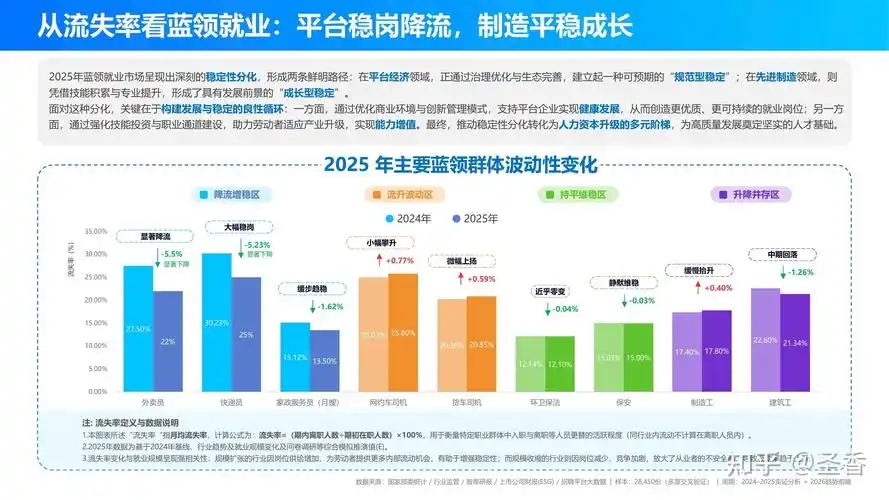
2024年是2.4亿,2025年是2.8亿,2026年预计3.2亿。不到五年,规模翻了六成。
这个增速说明一件事:不是“有人选择灵活就业”,是越来越多人的就业形态,正在从“单位人”变成“平台人”。
 多掏一倍,收入还不稳
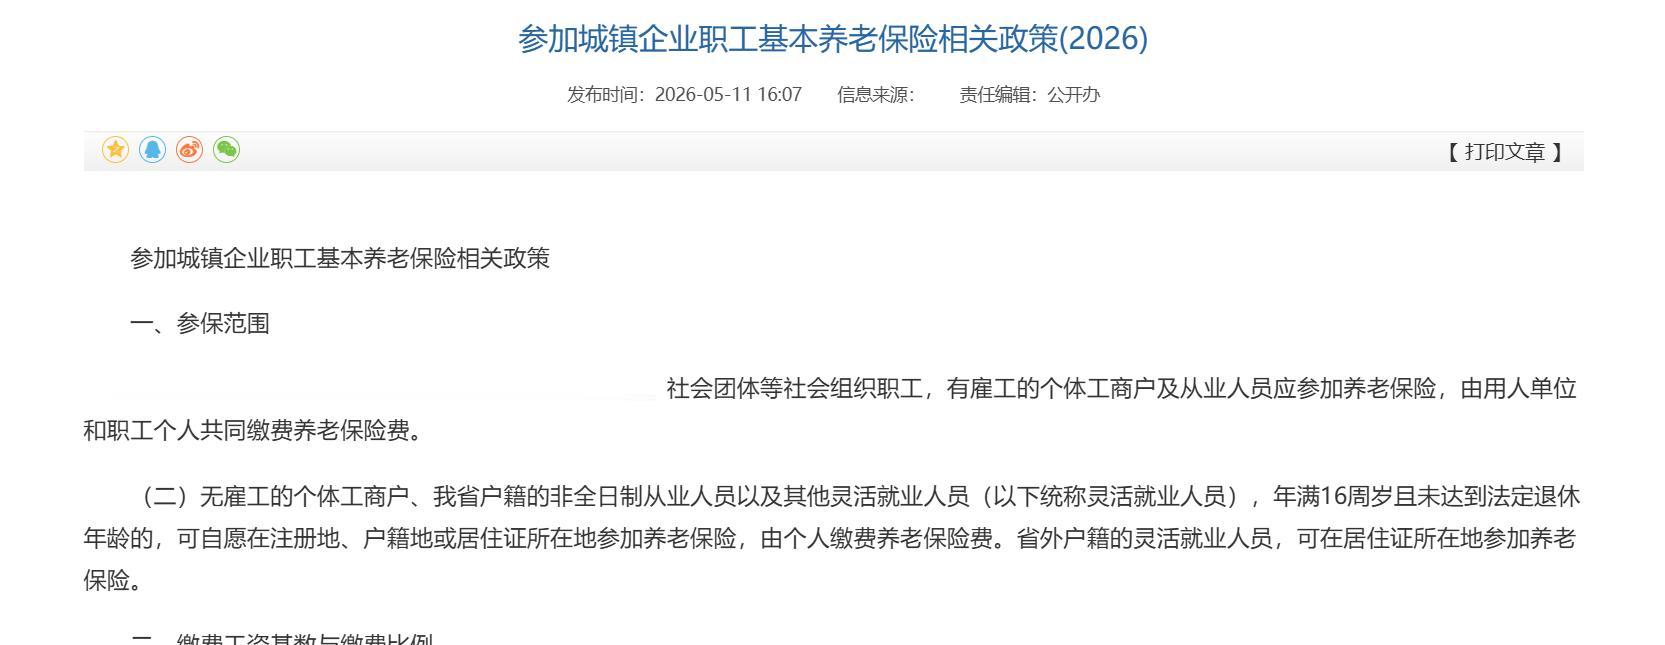
根据多地人社部门的政策,灵活就业人员参加企业职工基本养老保险,缴费比例为20%,全部由个人承担,其中8%记入个人账户。
单位职工呢?个人交8%,单位交16%,个人只掏8%,单位分担了大头。
这意味着:同样是想拿到一份退休金,灵活就业者要多掏一倍以上的钱。
以某地社平工资6000元、按60%基数缴费为例:灵活就业者每月要交720元,一年8640元。
而单位职工个人每月只交288元,其余由单位承担。
这还不是全部。灵活就业人员的收入本身就不稳定。外卖骑手旺季月入过万,淡季可能只有几千。网约车司机扣掉油费、车损、平台抽成,到手收入波动很大。
让他们按月固定交一笔不小的养老保险,本身就是一件反人性的事。
 自愿交的,最先不交
先把一个事实说清楚:养老金没有停涨。2026年政府工作报告明确“适当提高退休人员基本养老金”,人社部、财政部持续释放积极信号。
从2005年到2025年,职工养老金已经连续涨了21年,2026年将是第22次连涨。网传“停涨”消息全是不实谣言。

但“停涨”这个假设,之所以对灵活就业者冲击最大,原因在于参保逻辑。
单位职工交社保,是法定义务,单位代扣代缴,没得选。灵活就业者交社保,是自愿行为。他们愿意交,是因为相信“现在交进去的钱,未来能拿回来,而且会越来越多”。
一旦养老金增长预期下降,或者“停涨”的传言反复出现,最先动摇的就是这个群体。他们没有单位兜底,每一分钱都是从自己的收入里抠出来的。
当“划算”的信念动摇时,断缴、退保就会成为理性选择。
灵活就业人员养老保险的缴费基数可以在社平工资的60%到300%之间自主选择。
如果预期变差,他们会主动往低档选,甚至直接不交。这不是“短视”,是生存压力下的现实判断。
 参保率不到四成
灵活就业人员退休后,和企业职工一样,按企业职工基本养老保险的计发办法领取养老金。制度上是“并轨”的,但缴费阶段的差距,会在领取阶段体现出来。

一个灵活就业者按60%基数交满15年,和一个单位职工按同样基数交满15年,退休金差不多。问题在于:灵活就业者更容易断缴。

收入不稳定、平台规则变化、行业波动,任何一个因素都可能让缴费中断。而养老金“多缴多得、长缴多得”的规则,对断缴的人并不友好。
更深层的问题是:灵活就业的规模还在扩大。 当3.2亿人的养老保障建立在“自愿缴费”的基础上,而他们的收入又天然不稳定,这个体系的可持续性就需要打一个问号。
全国人大代表周燕芳指出,截至2024年底,灵活就业人员参加职工基本养老保险的人数仅为7057万人,参保率不足40%。
即便算上城乡居民养老保险,整体参保率也仅在50%左右,且七成以上选择的是保障水平较低的居民养老保险。
 用老制度管新就业
灵活就业者面临的养老困境,根源在于制度设计。现行社会保障制度以稳定的雇佣关系为基础,围绕“单位—岗位—合同”设计,而平台用工更多体现为“接一单算一单”,形成组织边界模糊、从属性弱,“既像雇佣、又像合作”的现象。
灵活就业人员需要自行负担本应由“单位+个人”共同缴纳的全部费用。
对收入波动大、就业不稳定、现金压力大的群体而言,当期缴费负担偏重,“多缴现在、保障未来”的激励不足。

全国政协常委李玛琳建议,增设50%个人最低缴费档次,形成50%—300%之间多梯度选择,实现“缴得起、持续缴”。

周燕芳则建议建立“新就业群体专项年金”,采用DC模式,个人账户完全积累,打破户籍和地域限制,实现“账户随人走”,彻底解决跨平台、跨地区流动导致的权益中断难题。
 养老不能只靠自愿
说句实在话,“养老金停涨”是一个不成立的假设。但灵活就业者的养老困境,是一个真实存在的问题。
灵活就业人员养老保险的制度设计,沿用的是“单位职工”的框架,只是把缴费责任全部转移给了个人。
这套框架默认了“收入稳定、能长期持续缴费”,但灵活就业的本质恰恰是“收入不稳定、就业形态多变”。
3.2亿灵活就业者面临的真正问题,不是“养老金涨不涨”,是他们能不能持续交得起、愿不愿意持续交。

当外卖骑手在淡季接不到单的时候,当网约车司机扣完抽成发现这个月白跑的时候,每个月几百块的养老保险费,可能就是压垮参保意愿的最后一根稻草。
 官方信源参考:
1.环球时报《灵活就业=间歇性失业吗?》(人民网转载):http://opinion-app.people.cn/n1/2026/0617/c462004-40742061.html
2.焦作市人民政府《参加城镇企业职工基本养老保险相关政策(2026)》:http://www.jz.gov.cn/info/1435/126794.htm
3.金融时报《全国人大代表周燕芳:为2亿灵活就业者建立“新就业群体专项年金”》:https://www.financialnews.com.cn/m/2026-03/09/content_444787.html

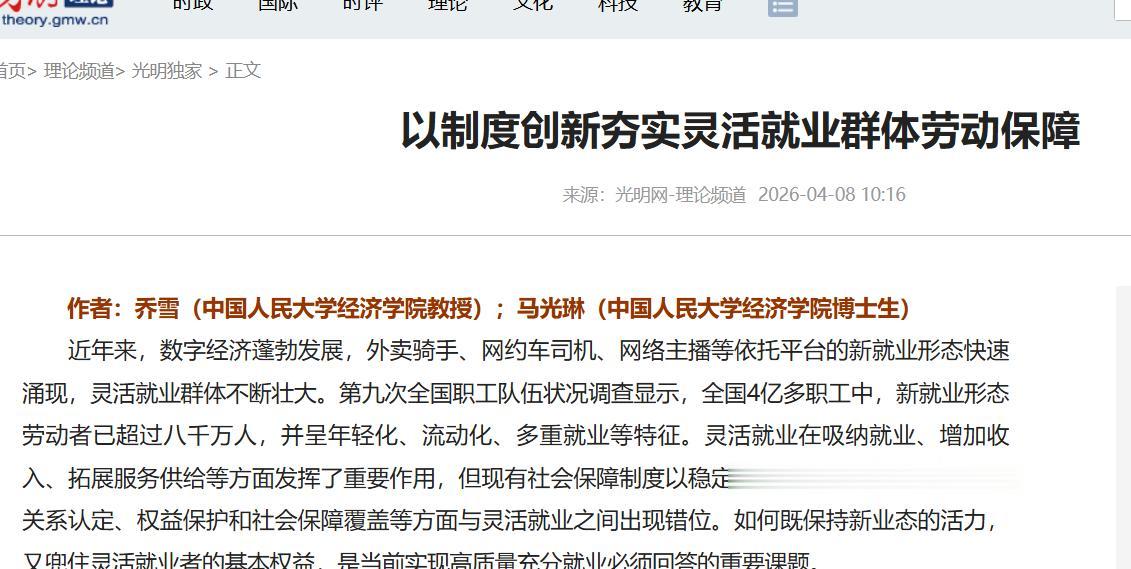
4.光明网理论频道《以制度创新夯实灵活就业群体劳动保障》:https://lilunhao.gmw.cn/2026-04/08/content_38695675.htm